আশরাফুল ইসলাম
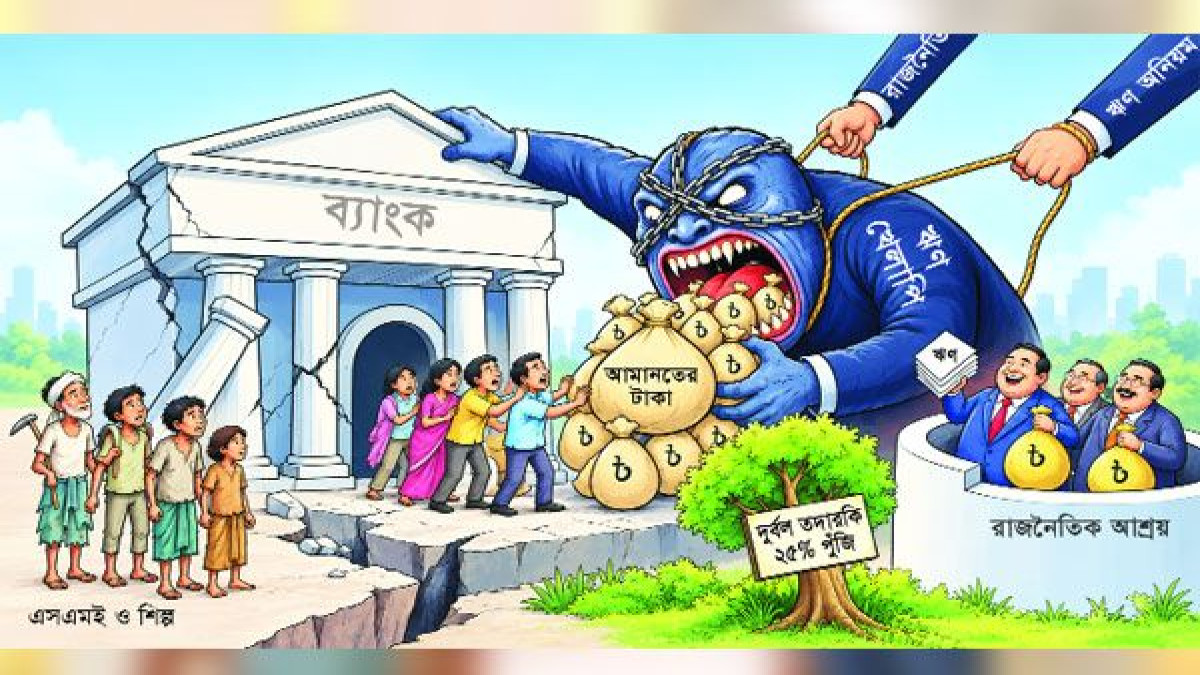
ব্যাংক খাতে ঋণ আদায় অস্বাভাবিকভাবে কমে গেছে। ব্যাংকাররা জানিয়েছেন, বিগত আওয়ামী লীগ সরকারের আমলে ব্যাংক খাতে লুটপাটের মাধ্যমে ঋণের নামে বিশাল অঙ্কের অর্থ বের হয়ে গেছে, লুটেরা দেশ থেকে পালিয়ে যাওয়ার পর ওই অর্থ এখন আর আদায় হচ্ছে না। এতে দেশের ব্যাংকিং খাতে খেলাপি ঋণের পাহাড় জমে গেছে। অপর দিকে ব্যবসা-বাণিজ্য মন্দার নামে ব্যবসায়ীদের নানাভাবে ঋণ নবায়নের সুযোগ দেয়া হচ্ছে। নীতিসহায়তার সুযোগ নিতে যারা নিয়মিত ঋণ পরিশোধ করতেন তারাও আর এখন ঋণ পরিশোধ করছেন না। এতে নগদ আদায় কমে গেছে। এর ফলে ব্যাংকিং খাতে নতুন বিনিয়োগ সক্ষমতা কমে যাওয়ার পাশাপাশি কাগুজে আদায় বেড়ে গেছে। নামমাত্র ডাউন পেমেন্টের মাধ্যমে দীর্ঘ মেয়াদি ঋণ নবায়ন হওয়ায় খেলাপি ঋণ চাপা দেয়া হলেও কয়েক মাস যেতে না যেতেই ওইসব ঋণ খেলাপি হয়ে যাচ্ছে। জুন শেষে খেলাপি ঋণ ৬ লাখ ৬ হাজার কোটি টাকা অতিক্রম করেছে, আরো খেলাপি হওয়ার ঠিক পূর্ব অবস্থানে রয়েছে দেড় লাখ কোটি টাকার অনিয়মিত ঋণ। এমনি পরিস্থিতিতে কঠিন পরিস্থিতি মোকাবেলা করতে হবে ব্যাংকিং খাতকে।
ব্যাংকাররা জানিয়েছেন, আশঙ্কার কথা হলো- বিগত আওয়ামী লীগ সরকারের আমলে লুটেরাদের পাশাপাশি কিছু চিহ্নিত ব্যবসায়ী গ্রুপ ব্যাংক থেকে টাকা বের করে নানা কৌশলে তা আর ফেরত দেননি। বিশেষ করে সরকারি কিছু ব্যাংকারদের সাথে যোগসাজশে ওইসব ব্যবসায়ী গ্রুপ ব্যাংক থেকে টাকা বের করে নেয়। দেশের পরিবর্তিত পরিস্থিতিতে ওইসব চিহ্নিত ব্যবসায়ী গ্রুপ আগের সময়ের মতো এখন আবার নীতিসহায়তার আড়ালে নতুন করে সুযোগ সুবিধা নিচ্ছে। জনগণের আমানতের অর্থ ফেরত না দেয়ার সেই চেনা পথেই হাঁটছেন তারা। এতে ঋণ পরিশোধের সংস্কৃতি বাধাগ্রস্ত হচ্ছে বলে ব্যাংকাররা জানিয়েছেন। এর প্রভাব পড়ছে দেশের সামগ্রিক ব্যাংকিং খাতের ওপর।
খেলাপি ঋণের সার্বিক চিত্র নিয়ে বাংলাদেশ ব্যাংকের সর্বশেষ পরিসংখ্যান থেকে দেখা যায়, বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণ এখন শুধু একটি পরিসংখ্যান নয়; এটি ব্যাংকের মূলধন, আমানতকারীর অর্থ, নতুন ঋণ বিতরণ এবং অর্থনীতির ওপর সরাসরি চাপ তৈরি করছে। ২০২৬ সালের জুন শেষে ব্যাংকিং খাতে খেলাপি বা শ্রেণিকৃত ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। মোট ঋণের বিপরীতে এর হার ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংক খাতের প্রতি ১০০ টাকা ঋণের প্রায় ৩৩ টাকাই এখন খেলাপি। মার্চ ২০২৬ শেষে খেলাপি ঋণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। মাত্র তিন মাসে বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। ২০২৫ সালের ডিসেম্বরের তুলনায় ছয় মাসে বেড়েছে প্রায় ৪৯ হাজার কোটি টাকা। তবে এই অঙ্কও ব্যাংক খাতের পুরো ঝুঁকি তুলে ধরে না। পুনঃতফসিল, পুনর্গঠন, অবলোপন এবং আদালতে আটকে থাকা ঋণ যোগ করলে প্রকৃত চাপ আরো বড়। তাই এখন প্রশ্ন শুধু ‘খেলাপি ঋণ কত’ নয়; বরং ‘কত টাকা সত্যিই ব্যাংকে ফিরছে?’
বাংলাদেশ ব্যাংকের পরিসংখ্যান অনুযায়ী, রাষ্ট্রায়ত্ত ব্যাংকগুলোর চিত্রও উদ্বেগজনক। জুন ২০২৬ শেষে ছয় রাষ্ট্রায়ত্ত ব্যাংকের মোট খেলাপি ঋণ দাঁড়িয়েছে এক লাখ ৪৭ হাজার ৭৭৬ কোটি টাকা। এর মধ্যে জনতা ব্যাংকের খেলাপি ঋণই ৭৫ হাজার ৩৯৬ কোটি ৬৭ লাখ টাকা। অগ্রণী ব্যাংকের প্রায় ২৯ হাজার কোটি, রূপালী ব্যাংকের ১৯ হাজার কোটি এবং সোনালী ব্যাংকের প্রায় ১৫ হাজার কোটি টাকা খেলাপি ঋণ রয়েছে। রাষ্ট্রায়ত্ত ব্যাংকের ক্ষেত্রে বড় ঋণগ্রহীতাদের খেলাপি হওয়ার প্রভাব আরো বিস্তৃত। এসব ব্যাংকের মূলধন ঘাটতি পূরণে সরকারি অর্থের প্রয়োজন হলে শেষ পর্যন্ত এর দায় বহন করতে হয় বৃহত্তর অর্থনীতিকেই। বড় ঋণগ্রহীতাদের কাছ থেকে টাকা উদ্ধারের বাস্তব চিত্র সবচেয়ে স্পষ্ট হয় রাষ্ট্রায়ত্ত ছয় ব্যাংকের শীর্ষ ২০ খেলাপির তথ্য থেকে। গত ডিসেম্বর শেষে এসব ঋণগ্রহীতার কাছে ব্যাংকগুলোর পাওনা ছিল ৯২ হাজার ৬২৭ কোটি টাকা। বিপরীতে বছরজুড়ে আদায় হয়েছে মাত্র ৫৬২ কোটি টাকা।
ব্যাংকের হিসাবের খাতায় একটি ঋণের অবস্থান পরিবর্তন করা যায়- পুনঃতফসিল, পুনর্গঠন বা অবলোপনের মাধ্যমে। কিন্তু এসব ব্যবস্থার কোনোটিই নিজে থেকে ব্যাংকের হাতে নগদ অর্থ ফেরত আনে না। তাই শীর্ষ খেলাপিদের ক্ষেত্রে আসল সূচক হওয়া উচিত নগদ আদায়। কত টাকা পাওনা আছে, সেটির পাশাপাশি গত এক বছরে কত টাকা বাস্তবে ব্যাংকের হিসাবে ফিরেছে- এই তথ্যই বেশি গুরুত্বপূর্ণ।
এ দিকে খেলাপি ঋণ ব্যবস্থাপনায় পুনঃতফসিলের সুযোগ রাখা হয়েছে মূলত সাময়িক সমস্যায় পড়া ঋণগ্রহীতাকে ঘুরে দাঁড়ানোর সুযোগ দিতে। ব্যবসা সচল হলে ঋণও ফেরত আসতে পারে। কিন্তু প্রশ্ন হলো- পুনঃতফসিলের পর প্রকৃতপক্ষে কত টাকা আদায় হচ্ছে? একটি ঋণ একবার পুনঃতফসিলের পর নিয়মিত কিস্তিতে ফেরত এলে সেটি ঋণ পুনরুদ্ধারের ইতিবাচক উদাহরণ। কিন্তু একই ঋণ বারবার পুনঃতফসিল হলে ঋণগ্রহীতার প্রকৃত পরিশোধ সক্ষমতা নিয়ে প্রশ্ন তৈরি হয়। তাই বড় ঋণের ক্ষেত্রে শুধু পুনঃতফসিলের অঙ্ক প্রকাশ যথেষ্ট নয়। প্রয়োজন একটি পূর্ণাঙ্গ ‘পুনঃতফসিল ইতিহাস’- কতবার সুযোগ দেয়া হয়েছে, প্রতিবার কত টাকা পরিশোধ হয়েছে এবং পুনঃতফসিলের পর ঋণ আবার খেলাপি হয়েছে কি না। এই তথ্য প্রকাশ না হলে পুনঃতফসিলের মাধ্যমে প্রকৃত ঋণ পুনরুদ্ধার হচ্ছে, নাকি সমস্যাটি শুধু পিছিয়ে যাচ্ছে- তা বোঝা কঠিন। আবার খেলাপি ঋণ ব্যবস্থাপনায় অবলোপন নিয়েও বিভ্রান্তি রয়েছে। দীর্ঘদিন অনাদায়ী এবং আদায়ের সম্ভাবনা কম এমন ঋণ হিসাবের মূল পোর্টফোলিও থেকে সরিয়ে নেয়াই অবলোপন। তবে এর অর্থ ঋণ মাফ হয়ে যাওয়া নয়; পাওনা আদায়ের আইনি অধিকার বহাল থাকতে পারে। তবু ব্যাংকের কর্মদক্ষতা পরিমাপের ক্ষেত্রে প্রশ্ন থেকেই যায়- অবলোপনের পর কত টাকা আদায় হয়েছে? এ দিকে ঋণ আদায়ের শেষ ভরসাগুলোর একটি অর্থঋণ আদালত। কিন্তু মামলা করলেই ব্যাংকের টাকা ফেরত আসে না। মামলা, শুনানি, ডিক্রি, সম্পদ জব্দ, সম্পদ বিক্রি এবং বিক্রয়লব্ধ অর্থ ব্যাংকে ফেরত- প্রতিটি ধাপে সময় লাগে। জনতা ব্যাংকের দায়ের করা গ্রিন ট্যানারিসংক্রান্ত একটি মামলা এর প্রতীকী উদাহরণ। ২০০৪ সালে ১৮ কোটি টাকা আদায়ের জন্য করা মামলাটি ২০২৬ সালেও নিষ্পত্তি হয়নি। ২২ বছরে মামলাটিতে হয়েছে ১০৪টি শুনানি। এ ধরনের মামলা শুধু বিচারিক দীর্ঘসূত্রতার বিষয় নয়; ব্যাংকের অর্থও দীর্ঘ সময় আটকে থাকে। ফলে ঋণ পুনরুদ্ধারের কার্যকারিতা বাড়াতে ব্যাংকের অভ্যন্তরীণ ব্যবস্থাপনার পাশাপাশি অর্থঋণ আদালত, সম্পদ জব্দ ও বিক্রির প্রক্রিয়াও দ্রুত করা প্রয়োজন।