দেশের ব্যাংক খাতে খেলাপি ঋণ এখন আর কেবল কিছু ব্যবসায়ীর ঋণ পরিশোধে ব্যর্থতার সমস্যা নয়; এটি আর্থিক খাতের সুশাসন, ঋণ ব্যবস্থাপনা এবং নিয়ন্ত্রক কাঠামোর দীর্ঘদিনের দুর্বলতার স্পষ্ট প্রতিফলন। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী, চলতি বছরের জুন শেষে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ছয় লাখ ছয় হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। মার্চ শেষে এই পরিমাণ ছিল পাঁচ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা; অর্থাৎ মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
দুই বছর আগেও পরিস্থিতি এত দৃশ্যমান ছিল না। ২০২৪ সালের জুন শেষে খেলাপি ঋণের হার ছিল ১২ দশমিক ৫৬ শতাংশ, যা ২০২৫ সালের জুনে বেড়ে ৩৪ দশমিক ৪০ শতাংশে পৌঁছায়। ওই বছরের সেপ্টেম্বরে এই হার দাঁড়ায় ৩৫ দশমিক ৭৩ শতাংশে। পরে ডিসেম্বর শেষে কমে ৩০ দশমিক ৬০ শতাংশ হলেও ২০২৬ সালের জুনে তা আবার বেড়ে ৩২ দশমিক ৭৮ শতাংশে ঠেকেছে।
ঋণ বৃদ্ধির নেপথ্য কারণ : নিয়ম নাকি অনিয়ম?
এই বৃদ্ধির পেছনে একটি গুরুত্বপূর্ণ পার্থক্য রয়েছে। নতুন করে ঋণখেলাপি হওয়ার পাশাপাশি ঋণ শ্রেণীকরণের নিয়ম কঠোর করা, অতীতে আড়ালে থাকা অনাদায়ী ঋণ প্রকাশ্যে আসা এবং পুরনো ঋণের সুদ জমে যাওয়াও মোট খেলাপি ঋণের অঙ্ক বাড়িয়েছে, অর্থাৎ ব্যাংক খাতের সমস্যার একটি অংশ বহু বছর ধরে জমে থাকলেও সাম্প্রতিক সময়ে তার বড় অংশ হিসাবের খাতায় দৃশ্যমান হয়েছে।
আইএমএফের তথ্যানুযায়ী, ২০২৪ সালের এপ্রিলে বাংলাদেশ ব্যাংক ঋণ শ্রেণীকরণের নিয়ম পরিবর্তন করে। আগে কিছু মেয়াদি ঋণের ক্ষেত্রে নির্ধারিত কিস্তি পরিশোধের তারিখ পার হওয়ার পরও অতিরিক্ত সময় পাওয়া যেত। নতুন ব্যবস্থায় নির্ধারিত পরিশোধের তারিখের পরদিনই বকেয়া হিসাব করার নিয়ম চালু হয়, যা ধাপে ধাপে ২০২৪ সালের সেপ্টেম্বর থেকে ২০২৫ সালের মার্চের মধ্যে কার্যকর করা হয়।
এর ফলে আগে যে ঋণ আরো দীর্ঘ সময় ধরে নিয়মিত বা অপেক্ষাকৃত কম ঝুঁকিপূর্ণ হিসেবে দেখানো সম্ভব হতো, তার কিছু অংশ নতুন নিয়মে খেলাপি হিসেবে শ্রেণিবদ্ধ হয়। তবে নিয়ম কঠোর করার কারণে পরিসংখ্যান বেড়েছে- এ কথা বলে সমস্যার প্রকৃত গুরুত্ব কমিয়ে দেখার সুযোগ নেই; বরং আগে থেকেই ঋণ আদায় দুর্বল ছিল কি না এবং কেন সেই দুর্বলতা যথাসময়ে শনাক্ত হয়নি, তা খতিয়ে দেখা অত্যন্ত জরুরি।
খাতভিত্তিক প্রভাব : উৎপাদনশীল অর্থায়নে চাপ
দেশের ব্যাংক খাতে খেলাপি ঋণের উচ্চ হার বিনিয়োগ, ঋণপ্রবাহ ও উৎপাদনশীল অর্থায়নের ওপর তীব্র চাপ তৈরি করছে।
এসএমই খাতের সঙ্কোচন : ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের (এসএমই) জন্য ব্যাংক ঋণ অত্যন্ত গুরুত্বপূর্ণ। বাংলাদেশ ব্যাংকের গত রোববার প্রকাশ করা সারণি অনুযায়ী, ২০২৪-২৫ অর্থবছরে এসএমই ঋণ বিতরণ হয়েছিল দুই লাখ ২৫ হাজার ১৩০ কোটি ৭৮ লাখ টাকা। ২০২৫-২৬ অর্থবছরে তা কমে দাঁড়ায় দুই লাখ পাঁচ হাজার ৪৯৩ কোটি ১৬ লাখ টাকায়; অর্থাৎ এক বছরে বিতরণ কমেছে প্রায় ৮ দশমিক ৭২ শতাংশ।
শিল্পঋণের শেষ প্রান্তিকে পতন : শিল্পের মেয়াদি ঋণ বিতরণে বার্ষিক হিসাবে সামান্য প্রবৃদ্ধি (২ দশমিক ৭৪ শতাংশ) দেখা গেলেও ২০২৫-২৬ অর্থবছরের এপ্রিল-জুন প্রান্তিকে বিতরণ হয়েছে মাত্র ২০ হাজার ২৮ কোটি ৮৬ লাখ টাকা। আগের বছরের একই প্রান্তিকে তা ছিল ৩১ হাজার ৮২ কোটি টাকা। সে হিসাবে শেষ প্রান্তিকে ঋণ বিতরণ কমেছে প্রায় সাড়ে ৩৫ শতাংশ।
কৃষিঋণে ইতিবাচক প্রবৃদ্ধি : শিল্প ও এসএমই খাতের বিপরীতে কৃষি ও অকৃষি পল্লী ঋণ বিতরণে ইতিবাচক প্রবণতা দেখা গেছে। ২০২৬ সালের জুলাই-আগস্টে মোট বিতরণ দাঁড়িয়েছে ছয় হাজার ৮৫৭ কোটি ৯৫ লাখ টাকা, যা আগের বছরের একই সময়ের তুলনায় ৪২ দশমিক ১০ শতাংশ বেশি। এই প্রবৃদ্ধি গ্রামীণ অর্থনীতিতে আশার সঞ্চার করলেও ঋণের অর্থ প্রকৃত কৃষকদের হাতে পৌঁছানো নিশ্চিত করা প্রয়োজন।
রাজনৈতিক প্রভাব ও বড় ঋণগ্রহীতার সিন্ডিকেট
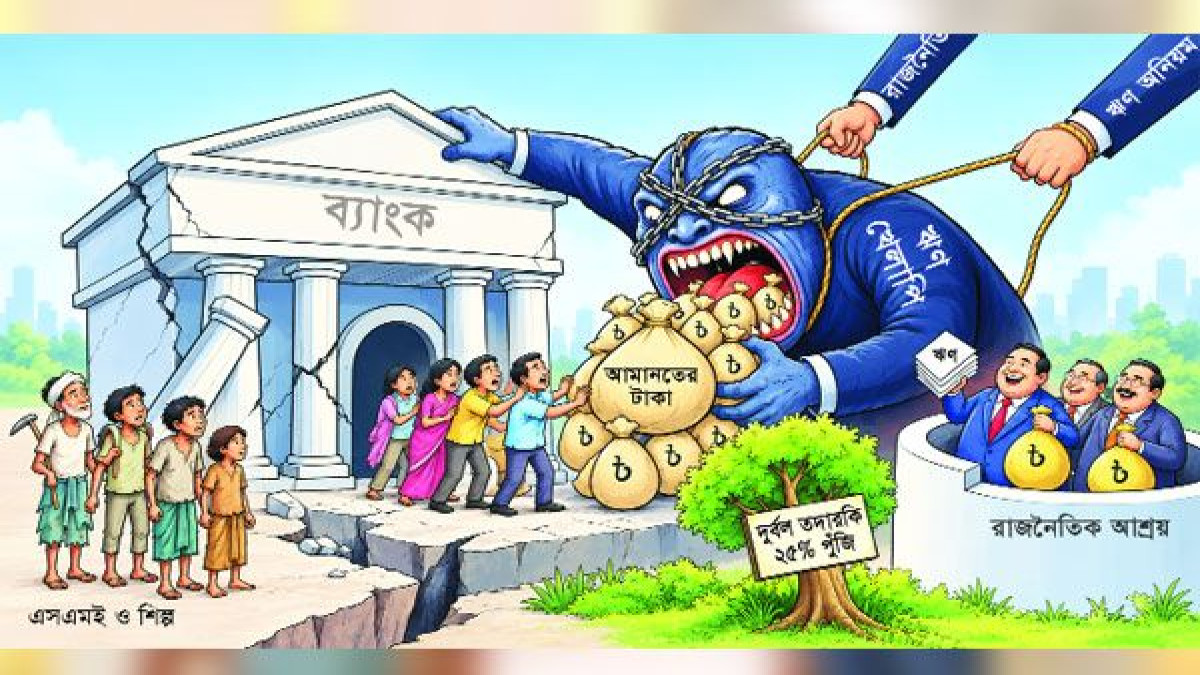
ব্যাংক খাতে খেলাপি ঋণ বাড়ার অন্যতম প্রধান কারণ হলো ঋণ অনুমোদন ও ব্যবস্থাপনায় রাজনৈতিক প্রভাব এবং প্রভাবশালী ব্যবসায়ী গোষ্ঠীর অনৈতিক সুবিধা পাওয়ার অভিযোগ। ব্যাংকের পরিচালনা পর্ষদ, বড় ঋণ অনুমোদন, ঋণগ্রহীতার আর্থিক সক্ষমতা যাচাই এবং ঋণ আদায়ের সিদ্ধান্তে পেশাগত মানদণ্ডের পরিবর্তে প্রভাব কাজ করলে আমানতকারীদের ঝুঁকি বহুগুণ বেড়ে যায়।
২০২৬ সালের জুনে জাতীয় সংসদে বাজেট উপস্থাপনের সময় অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরীও পূর্ববর্তী বছরগুলোর অনিয়ম, রাজনৈতিক প্রভাবিত ঋণ, দুর্বল তদারকি ও খেলাপি ঋণের প্রকৃতচিত্র আড়াল করার বিষয়গুলো প্রকাশ্যে তুলে ধরেন। বাংলাদেশ ব্যাংক ও আন্তর্জাতিক মুদ্রা তহবিলের মূল্যায়নেও ব্যাংক খাতে দুর্বল করপোরেট সুশাসন, সংশ্লিষ্ট পক্ষকে ঋণ দেয়ার ঝুঁকি এবং নিয়ন্ত্রক শিথিলতার বিষয়গুলো জোরালোভাবে উঠে এসেছে।
ব্যাংক খাতের সঙ্কটের আরেকটি বিপজ্জনক দিক হলো ঋণের বড় অংশ অল্পসংখ্যক ব্যাংক ও বড় ঋণগ্রহীতার মধ্যে কেন্দ্রীভূত থাকা। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী, ২০২৬ সালের জুন শেষে দেশের মাত্র ১০টি ব্যাংকে মোট খেলাপি ঋণের ৭২ শতাংশের বেশি কেন্দ্রীভূত ছিল। এসব ব্যাংকের খেলাপি ঋণের পরিমাণ প্রায় চার লাখ ৩৯ হাজার ৫২৭ কোটি টাকা। ইসলামী ব্যাংক বাংলাদেশ, জনতা ব্যাংক এবং সঙ্কটে পড়া কয়েকটি ইসলামী ধারার ব্যাংকে বড় অঙ্কের খেলাপি ঋণ জমেছে। বিভিন্ন ব্যাংকের বড় ঋণগ্রহীতাদের মধ্যে এস আলম গ্রুপ, বেক্সিমকো, নাসা গ্রুপ ও অন্য কয়েকটি ব্যবসায়ী গোষ্ঠীর নাম সংবাদমাধ্যমে আলোচিত হয়েছে।
পুনঃতফসিল : সমাধান নাকি সঙ্কট আড়ালের সুযোগ?
বাংলাদেশে খেলাপি ঋণ ব্যবস্থাপনায় বারবার ঋণ পুনঃতফসিল ও পুনর্গঠনের সুবিধা দেয়া হয়েছে। ব্যবসায়িক সঙ্কটে পড়া কিন্তু ঘুরে দাঁড়ানোর সক্ষমতা রয়েছে- এমন প্রতিষ্ঠানের জন্য এটি কার্যকর হতে পারে। তবে সমস্যা তৈরি হয় যখন প্রকৃত পরিশোধ সক্ষমতা যাচাই না করে ঋণগ্রহীতাকে বারবার সময় দেয়া হয়।
পুনঃতফসিলের ফলে ঋণের পরিশোধ সূচি পরিবর্তিত হতে পারে, কিন্তু ব্যবসার আয় না বাড়লে কিংবা ঋণের অর্থ ফেরত পাওয়ার বাস্তব সম্ভাবনা তৈরি না হলে শুধু সময় বাড়িয়ে মূল সমস্যার সমাধান করা যায় না। আইএমএফের মূল্যায়নেও বলা হয়েছে যে, দীর্ঘদিনের নিয়ন্ত্রক শিথিলতার কারণে ঋণশৃঙ্খলা দুর্বল হয়েছে এবং ব্যাংকের আর্থিক সক্ষমতা মারাত্মকভাবে ক্ষতিগ্রস্ত হয়েছে।
উত্তরণের পথ : ছাড় নয়, জবাবদিহি ও কার্যকর আদায়
খেলাপি ঋণের এই গভীর সঙ্কট থেকে উত্তরণে বহুমুখী ও কঠোর পদক্ষেপ গ্রহণ করা আবশ্যক :
১. প্রকৃত অবস্থা নিরূপণ : ব্যাংকভিত্তিক সম্পদের মান পর্যালোচনা, বড় ঋণের স্বাধীন নিরীক্ষা এবং সংশ্লিষ্ট পক্ষকে দেয়া ঋণের পূর্ণাঙ্গ যাচাইয়ের মাধ্যমে প্রকৃত চিত্র তুলে ধরতে হবে।
২. ইচ্ছাকৃত ও প্রকৃত সঙ্কটে থাকা গ্রহীতা পৃথকীকরণ : সক্ষমতা থাকা সত্ত্বেও যারা ঋণ ফেরত দিচ্ছেন না, তাদের বিরুদ্ধে কঠোর আইনি ব্যবস্থা এবং সম্পদ পুনরুদ্ধারের উদ্যোগ নিতে হবে। অন্য দিকে প্রকৃত ব্যবসায়িক সঙ্কটে পড়া প্রতিষ্ঠানের ক্ষেত্রে বাস্তবসম্মত পরিকল্পনাসাপেক্ষে সহায়তা বিবেচনা করা যেতে পারে।
৩. জবাবদিহি নিশ্চিতকরণ : ব্যাংকের পরিচালনা পর্ষদ, ব্যবস্থাপনা ও ঋণ অনুমোদনকারী কর্মকর্তাদের জবাবদিহি বাড়াতে হবে। ঋণ অনুমোদনে স্বার্থের সঙ্ঘাত এবং তদারকির ব্যর্থতার অভিযোগ স্বাধীনভাবে তদন্ত করা প্রয়োজন।
৪. আইনি প্রক্রিয়া দ্রুত করা : ঋণ আদালের মামলা দ্রুত নিষ্পত্তি, জামানত বাস্তবায়ন ও সম্পদ পুনরুদ্ধারের কার্যকর ও আধুনিক ব্যবস্থা গড়ে তুলতে হবে।
বাংলাদেশের ব্যাংক খাতের সঙ্কট বহু বছরের অনিয়ম, দুর্বল ঋণ ব্যবস্থাপনা ও যথাসময়ে কার্যকর ব্যবস্থা না নেয়ার সম্মিলিত ফল। তাই এর সমাধান একক কোনো নীতিগত ছাড়ে সম্ভব নয়। ঋণ অনুমোদন থেকে শুরু করে অর্থ ব্যবহার, তদারকি, শ্রেণীকরণ এবং আদায়- পুরো ব্যবস্থায় সুশাসন ও জবাবদিহি প্রতিষ্ঠা করা না গেলে এই সঙ্কট বারবার ফিরে আসবে।