প্রযুক্তি আছে, প্ল্যাটফর্ম আছে, অনলাইনে পরিষেবা নেয়ার ব্যবস্থাও রয়েছে। তবু সরকারি দফতরের দরজায় ঘুরতে হয় নাগরিককে, একই তথ্য জমা দিতে হয় একাধিক জায়গায়। আর অর্থ লেনদেনের ব্যবস্থায় সমন্বয়ের অভাবে তৈরি হয় নতুন জটিলতা। তাহলে ডিজিটাল রূপান্তরের সাফল্য মাপা হবে কী দিয়ে—কতগুলো প্রযুক্তিগত পরিকাঠামো তৈরি হলো, নাকি মানুষের দৈনন্দিন জীবনে সত্যিই কমলো ভোগান্তি?
এসব প্রশ্নই সামনে আনছে আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ)। সংস্থাটির আলোচনায় উঠে এসেছে, ডিজিটাল বাই ডিজাইন নামের এই ধারণায় স্পষ্ট বার্তা, শুধু নতুন প্রযুক্তি চালু করলেই সংস্কার সম্পূর্ণ হয় না। পরিষেবা দেয়ার পদ্ধতি, প্রশাসনিক প্রক্রিয়া, প্রতিষ্ঠানের মধ্যে সমন্বয় এবং জবাবদিহির কাঠামোও বদলাতে হয়।
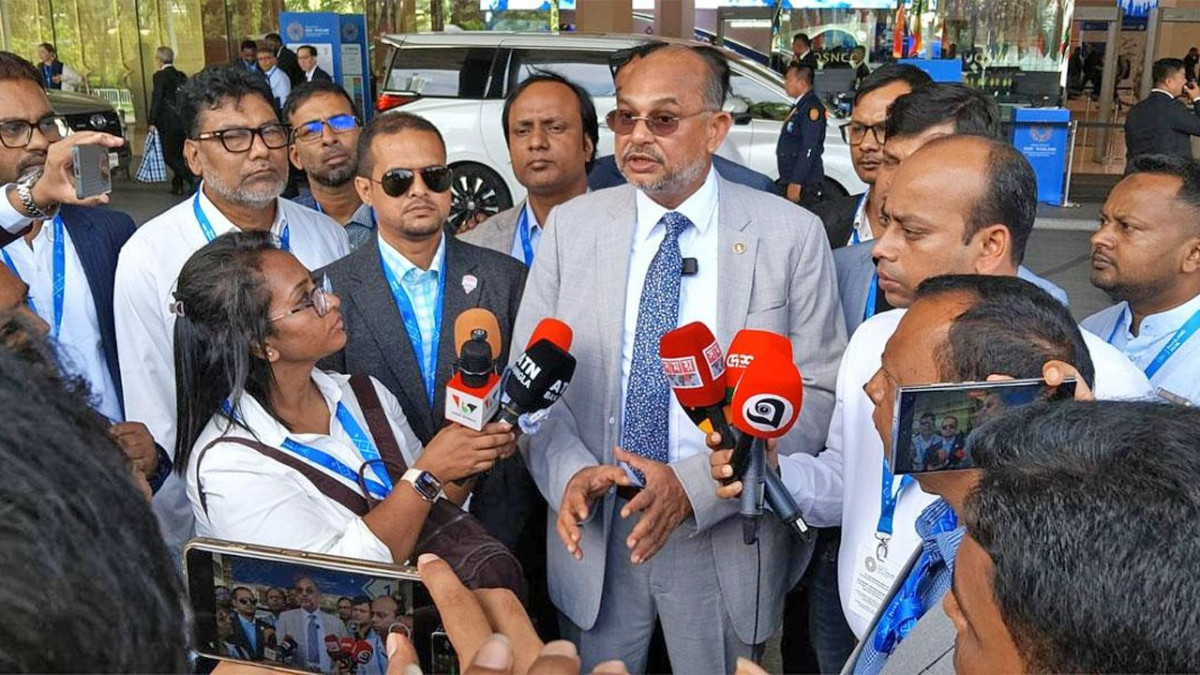
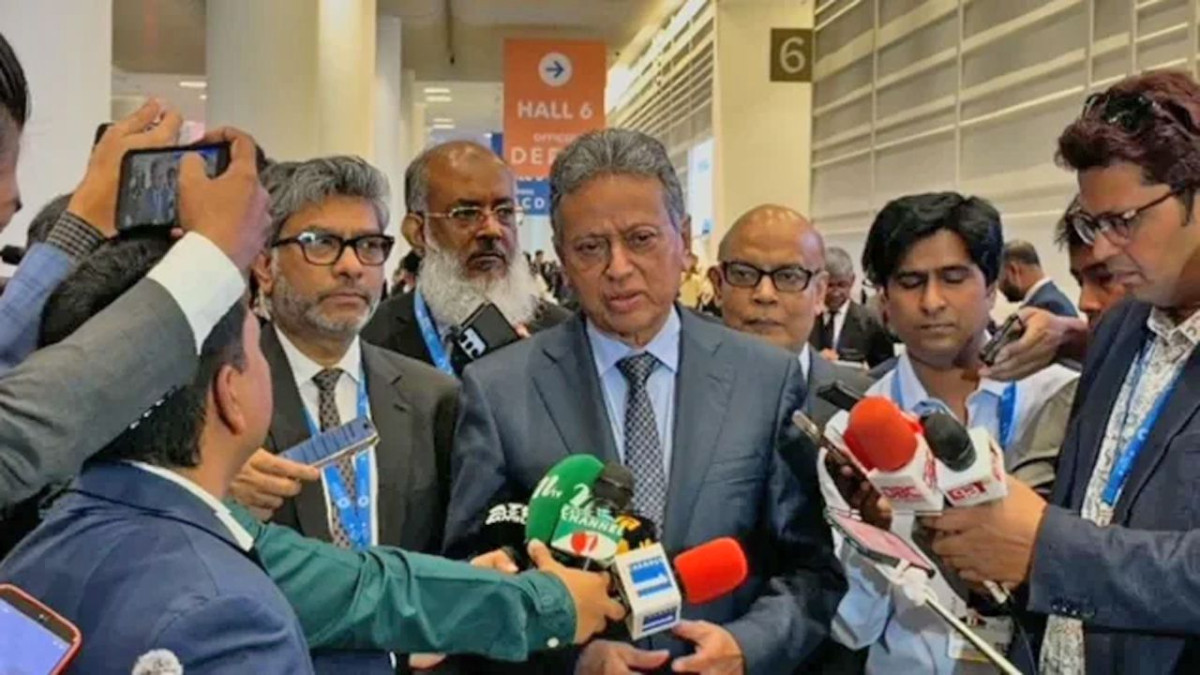
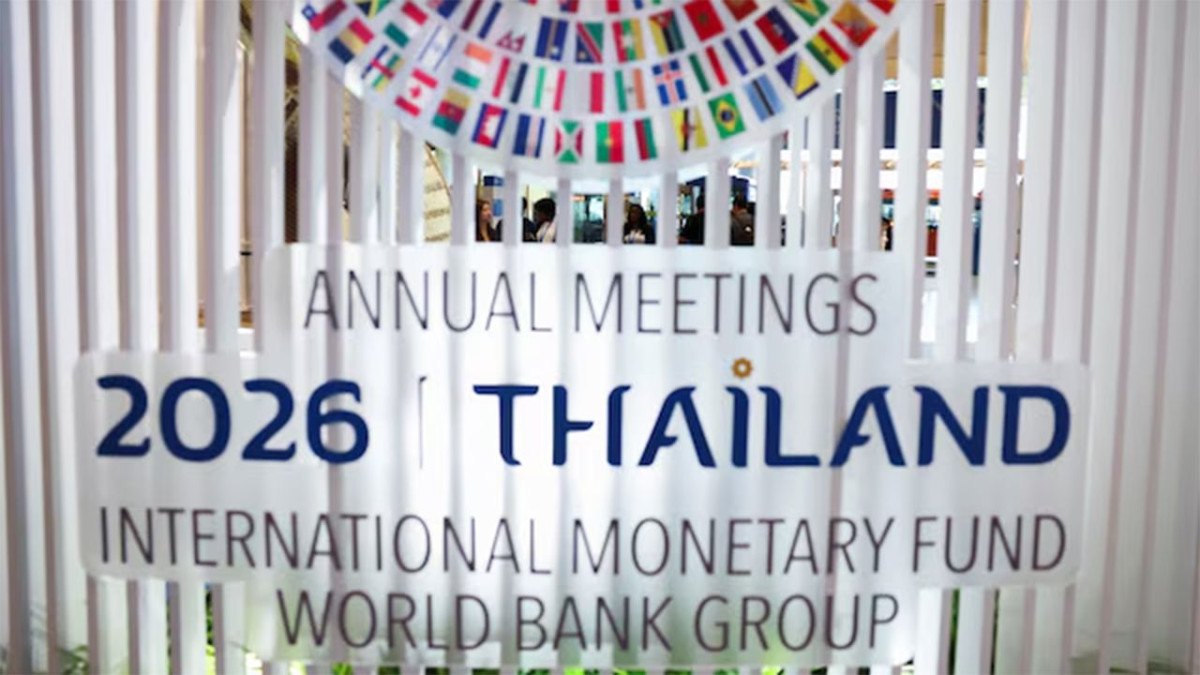
থাইল্যান্ডের রাজধানী ব্যাংককে শুক্রবার (১৬ অক্টোবর) সংস্থাটির ক্রিয়েটিভ ল্যাবের উদ্যোগে আয়োজিত অংশগ্রহণমূলক কর্মশালায় ডিজিটাল রূপান্তরের পদ্ধতি নিয়ে আলোচনায় এসব উঠে এসেছে। বলা হয়েছে- যার কেন্দ্রে প্রযুক্তি নয়, বরং মানুষের প্রয়োজন। সরকারি নীতির লক্ষ্য ও প্রতিষ্ঠানের কার্যকারিতা।
আলোচনা করেন, আইএমএফের ডেপুটি ডিরেক্টর ওলিভিয়ার ফ্লেউরেন্স, আর্থিক খাতের বিশেষজ্ঞ তানশায়া কুনারেটস্কুল ও আইএমএফের ক্রিয়েটিভ ল্যাবের সিনিয়র কর্মকর্তা মিগুয়েল ভিএইরা তোরো।
আলোচনায় বলা হয়, ডিজিটাল সরকারি পরিকাঠামো এবং অর্থ লেনদেনের ব্যবস্থাকে আরো কার্যকর, অন্তর্ভুক্তিমূলক ও প্রতিকূলতা মোকাবেলায় সক্ষম করে তোলার উপায় খোঁজা; নীতিনির্ধারক, কেন্দ্রীয় ব্যাংকের কর্মকর্তা, পেমেন্ট ব্যবস্থা পরিচালনাকারী সংস্থা, সরকারি দফতর, আর্থিক ক্ষেত্রের অংশীজন এবং উন্নয়ন সহযোগীদের জন্য পরিকল্পিত এই উদ্যোগে তাত্ত্বিক আলোচনার পাশাপাশি বাস্তব সমস্যার বিশ্লেষণেও গুরুত্ব দেয়া হবে।
প্রযুক্তির চাকচিক্য, পরিষেবার জট
আইএমএফ বিশেষজ্ঞরা বলেন, ডিজিটাল রূপান্তরের প্রচলিত ধারণায় অনেক সময় নতুন প্ল্যাটফর্ম তৈরি, সফটওয়্যার চালু কিংবা প্রযুক্তিগত পরিকাঠামো গড়ে তোলাকেই অগ্রগতির প্রধান সূচক বলে ধরা হয়। কিন্তু আইএমএফের আলোচ্য পদ্ধতি সেই দৃষ্টিভঙ্গির সীমাবদ্ধতা সামনে আনছে। প্রযুক্তি তৈরি হলেই তার সুফল মানুষের কাছে পৌঁছবে, এমন নিশ্চয়তা নেই। কোনো সরকারি পরিষেবা অনলাইনে চালু হলো, কিন্তু আবেদন করতে গিয়ে নাগরিককে একাধিক দফতরে একই নথি জমা দিতে হচ্ছে, আবেদনের অগ্রগতি জানার উপায় নেই, কিংবা সমস্যার সমাধানে দায়িত্বপ্রাপ্ত কর্মকর্তাকে চিহ্নিত করা যাচ্ছে না। সেক্ষেত্রে ডিজিটাল ব্যবস্থা থাকলেও প্রশাসনিক জটিলতা দূর হচ্ছে না। বরং পুরনো সমস্যার সাথে যুক্ত হচ্ছে নতুন প্রযুক্তিগত বাধা।
একই চিত্র দেখা যেতে পারে অর্থ লেনদেনের ক্ষেত্রেও। বিভিন্ন ব্যাংক, আর্থিক প্রতিষ্ঠান এবং সরকারি ব্যবস্থার মধ্যে তথ্যের আদান-প্রদান সহজ না হলে ডিজিটাল পেমেন্টের সম্ভাবনা পুরোপুরি কাজে লাগানো কঠিন। অভিযোগ নিষ্পত্তির দুর্বলতা কিংবা দায়িত্ব বণ্টনের অস্পষ্টতা ব্যবহারকারীর আস্থাকেও প্রভাবিত করতে পারে।
এ পদ্ধতির মূল বক্তব্য, সমস্যার প্রকৃতি না বুঝে প্রযুক্তি চাপিয়ে দিলে কাঙ্ক্ষিত ফল মিলবে না। আগে জানতে হবে, কোথায় বাধা তৈরি হচ্ছে, কারা সমস্যায় পড়ছেন এবং বিদ্যমান ব্যবস্থার কোন পরিবর্তনে বাস্তব উন্নতি সম্ভব।
সংস্কারের কেন্দ্রে মানুষ, প্রতিষ্ঠানও
আইএমএফ ক্রিয়েটিভ ল্যাবের এই কর্মশালায় কৌশলগত নকশা, আচরণগত বিশ্লেষণ এবং ব্যবস্থাভিত্তিক চিন্তার সমন্বয় ঘটানোর কথা বলা হয়েছে। অর্থাৎ ডিজিটাল পরিষেবার নকশা তৈরির সময় শুধু প্রযুক্তির সক্ষমতা নয়, ব্যবহারকারীর অভিজ্ঞতা এবং সংশ্লিষ্ট প্রতিষ্ঠানগুলোর পারস্পরিক সম্পর্কও বিবেচনায় রাখতে হবে।
আচরণগত বিশ্লেষণের মাধ্যমে বোঝার চেষ্টা করা যায়, মানুষ কেন কোনো ডিজিটাল পরিষেবা ব্যবহার করছেন বা করছেন না, কোন ধাপে তাদের অসুবিধা হচ্ছে এবং কী ধরনের পরিবর্তনে পরিষেবাটি আরো সহজলভ্য হতে পারে। অন্যদিকে, ব্যবস্থাভিত্তিক বিশ্লেষণ দেখাতে পারে, একটি দফতরের সিদ্ধান্ত অন্য প্রতিষ্ঠানের কাজে কী প্রভাব ফেলছে, তথ্য আদান-প্রদানে কোথায় বাধা রয়েছে এবং দায়িত্বের অস্পষ্টতা কীভাবে পরিষেবার মান কমিয়ে দিচ্ছে। এই পদ্ধতিতে সংস্কারের অর্থ শুধু নতুন প্রযুক্তি কেনা নয়। প্রয়োজন হলে প্রশাসনিক প্রক্রিয়া নতুন করে সাজাতে হবে, দায়িত্ব নির্দিষ্ট করতে হবে, তথ্যের অভিন্ন মানদণ্ড তৈরি করতে হবে এবং বিভিন্ন প্রতিষ্ঠানের মধ্যে সমন্বয় বাড়াতে হবে। অর্থাৎ প্রযুক্তিগত আধুনিকীকরণের পাশাপাশি প্রাতিষ্ঠানিক সংস্কারও ডিজিটাল রূপান্তরের অবিচ্ছেদ্য অংশ।
ডিজিটাল লেনদেন বাড়লেই কি আর্থিক অন্তর্ভুক্তি?
সংস্থাটি বলছে, সরকারি ভাতা বিতরণ, কর ও পরিষেবা ফি আদায়, ব্যাংকের মধ্যে অর্থ স্থানান্তর কিংবা সামাজিক সুরক্ষা কর্মসূচিতে ডিজিটাল পেমেন্টের গুরুত্ব বাড়ছে। এর ফলে লেনদেনের প্রক্রিয়া সহজ করা এবং পরিষেবার পরিধি বাড়ানোর সুযোগ তৈরি হয়। কিন্তু সেই সুযোগ কাজে লাগাতে হলে ব্যবস্থাগুলোর মধ্যে পারস্পরিক সংযোগ, তথ্যের নির্ভরযোগ্যতা এবং ব্যবহারকারীর আস্থা নিশ্চিত করা জরুরি।
এখানেই সামনে আসে আর্থিক অন্তর্ভুক্তির প্রশ্ন। যাদের ডিজিটাল পরিষেবায় প্রবেশাধিকার সীমিত, যাদের প্রযুক্তি ব্যবহারের দক্ষতা কম কিংবা যারা প্রত্যন্ত অঞ্চলে থাকেন, তাদের জন্য পরিষেবা সহজলভ্য না হলে ডিজিটাল ব্যবস্থার সুফল অসমভাবে বণ্টিত হতে পারে।
ডিজিটাল লেনদেনের সংখ্যা বৃদ্ধি আর মানুষের আর্থিক সুবিধা বৃদ্ধি এক বিষয় নয়। প্রযুক্তি ব্যবহার করে পরিষেবা নেয়ার ক্ষেত্রে কোনো নাগরিককে অতিরিক্ত খরচ, জটিল প্রক্রিয়া কিংবা সহায়তার অভাবে সমস্যায় পড়তে হলে অন্তর্ভুক্তির লক্ষ্য পূরণ হয় না। তাই ডিজিটাল পেমেন্টের কার্যকারিতা বিচার করতে হবে তার সহজলভ্যতা, নির্ভরযোগ্যতা এবং সাধারণ মানুষের প্রয়োজন মেটানোর ক্ষমতা দিয়েও।
কর্মশালায় ডিজিটাল সরঞ্জাম, তথ্যের মানদণ্ড, পরিচালনব্যবস্থা এবং প্রশাসনিক প্রক্রিয়ার পুনর্বিন্যাসকে একসাথে কাজে লাগানোর উপায় খোঁজা হবে। লক্ষ্য, এমন ব্যবস্থা গড়ে তোলা, যা শুধু প্রযুক্তিগতভাবে উন্নত নয়, মানুষের ব্যবহার উপযোগীও।
সাফল্যের মাপকাঠি বদলানোর সময়
আইএমএফ বিশেষজ্ঞরা বলেন, ডিজিটাল প্রকল্পের মূল্যায়নে সাধারণত কতগুলো পরিষেবা অনলাইনে এলো, কতজন ব্যবহারকারী যুক্ত হলেন কিংবা কত লেনদেন সম্পন্ন হলো—এ ধরনের সূচক গুরুত্ব পায়। কিন্তু এই পরিসংখ্যানের বাইরে আরো কয়েকটি প্রশ্ন জরুরি। পরিষেবা পেতে মানুষের সময় কতটা কমলো? প্রশাসনিক খরচ কমলো কি? অভিযোগের নিষ্পত্তি সহজ হলো কি? বিভিন্ন প্রতিষ্ঠানের মধ্যে তথ্যের আদান-প্রদান কতটা উন্নত হলো? নাগরিকের আস্থা বাড়ল কি?—এই প্রশ্নগুলোর উত্তর ছাড়া ডিজিটাল প্রকল্পের প্রকৃত কার্যকারিতা বোঝা কঠিন। কারণ প্রযুক্তিগত পরিকাঠামোর সাফল্য শেষ পর্যন্ত নির্ভর করে তার ব্যবহারিক ফলাফলের উপর।
আইএমএফের কর্মশালায় অংশগ্রহণকারীরা বিদ্যমান ব্যবস্থায় কোথায় জটিলতা, বিচ্ছিন্নতা এবং জবাবদিহির ঘাটতি রয়েছে, তা শনাক্ত করার অনুশীলন করবেন। তার পরে প্রযুক্তি, তথ্যের অভিন্ন মানদণ্ড, প্রাতিষ্ঠানিক পরিচালনব্যবস্থা এবং প্রক্রিয়ার পুনর্বিন্যাস কীভাবে সমন্বিতভাবে সমস্যার সমাধান করতে পারে, তা নিয়ে আলোচনা হয়।
এই দৃষ্টিভঙ্গির গুরুত্ব এখানেই যে, কোনো সমস্যার সমাধানে প্রযুক্তি যুক্ত করার আগে সমস্যাটির উৎস খুঁজে বের করতে হবে। নীতির লক্ষ্য স্পষ্ট না হলে, দায়িত্ব নির্দিষ্ট না হলে এবং ব্যবহারকারীর প্রয়োজন বিবেচনায় না এলে নতুন ব্যবস্থা চালু করেও পুরনো ব্যর্থতার পুনরাবৃত্তি হতে পারে।
বাংলাদেশের সামনে যে প্রশ্ন
বাংলাদেশের মতো উন্নয়নশীল অর্থনীতির ক্ষেত্রেও এই ভাবনা তাৎপর্যপূর্ণ। সরকারি পরিষেবা, মোবাইল আর্থিক পরিষেবা, ব্যাংকিং ও সরকারি অর্থ স্থানান্তরের ক্ষেত্রে ডিজিটাল ব্যবস্থার কার্যকারিতা বাড়ানোর প্রয়োজন রয়েছে। ডিজিটাল পরিষেবা সম্প্রসারণের পাশাপাশি বিভিন্ন সরকারি দফতর ও আর্থিক প্রতিষ্ঠানের মধ্যে তথ্যের সমন্বয়, অভিযোগ নিষ্পত্তি, ব্যক্তিগত তথ্যের সুরক্ষা এবং প্রান্তিক জনগোষ্ঠীর অংশগ্রহণ নিশ্চিত করা জরুরি। বিশেষ করে সরকারি ভাতা বিতরণ, কর আদায় এবং ডিজিটাল আর্থিক লেনদেনের ক্ষেত্রে প্রযুক্তিগত সক্ষমতার সাথে স্বচ্ছতা, জবাবদিহি ও কার্যকর তদারকির সমন্বয় প্রয়োজন।
ডিজিটাল পরিষেবা চালু হয়েছে—এটুকু দিয়ে সাফল্যের দাবি করা যায় না। সেই পরিষেবা নাগরিকের বাস্তব সমস্যার সমাধান করছে কি না, সরকারি কাজের জটিলতা কমাচ্ছে কি না এবং আর্থিক পরিষেবার বাইরে থাকা মানুষকে অন্তর্ভুক্ত করতে পারছে কি না, তারও হিসাব থাকা দরকার।