আশরাফুল ইসলাম
পুরান ঢাকার এক ঘড়ি আমদানিকারক ও প্রস্তুতকারক ব্যবসায়ী ইউনাইটেড কমার্শিয়াল ব্যাংক থেকে বিনিয়োগ নিয়ে ব্যবসা করতেন। সাথে জাহাজ ব্যবসাও চালু করেছিলেন। পূর্ব অভিজ্ঞতা না থাকায় জাহাজ ব্যবসা বন্ধ হয়ে যায়। ব্যাংকের সুদে আসলে প্রায় ১৪ কোটি টাকা ওঠে। এর মধ্যে তিনি ঋণ কমিয়ে আট কোটি টাকায় নামিয়ে আনেন। ঘড়ির ব্যবসা চালু রাখতে তার চলতি মূলধন প্রয়োজন। ব্যাংক থেকে আশ্বাসও দেয়া হয়েছিল। বলা হয়েছিল নবায়ন করা ঋণের কিস্তি যথাযথভাবে পরিশোধ করলেই নতুন বিনিয়োগ পাওয়া যাবে। চার কিস্তির টাকাও পরিশোধ করা হয়েছে। ব্যাংক নানা টালবাহানা করে তার চলতি মূলধন দিচ্ছেন না। কাঁচামাল আমদানির জন্য এলসিও খুলতে পারছেন না। এভাবে তার দিন দিন উৎপাদন কমে যাচ্ছে। কমে যাচ্ছে কাঁচামালের মজুদ। ব্যবসা চালু রাখতে ব্যাংকারদের পেছনেও ঘুরছেন। কিন্তু তেমন কোনো সহযোগিতা পাচ্ছেন না। এভাবে তার আদি ব্যবসা চালু রাখাই এখন দায় হয়ে পড়েছে।
পুরান ঢাকার ওই ব্যবসায়ীর মতো হাজার হাজার ছোট ও মাঝারি শিল্পোদ্যোক্তা ব্যাংক থেকে তেমন কোনো সহযোহিতা না পাওয়ায় পথে বসার উপক্রম হচ্ছে। অথচ আওয়ামী লীগ আমলে সৃষ্ট বড় বড় অলিগার্করা ব্যাংক থেকে হাজার হাজার কোটি টাকা ঋণ নিয়ে পাচার করলেও তাদেরকে আবার নানা ধরনের সুযোগ দেয়া হচ্ছে। সর্বশেষ প্রায় ৩৬ হাজার কোটি টাকার ঋণখেলাপি একটি ব্যবসায়ী গ্রুপের সুবিধা দেয়ার জন্য ব্যাংক কোম্পানি আইনের কিছু ধারা সাময়িক সময়ের জন্য স্থগিত করা হয়েছে।
সংশ্লিষ্টরা জানিয়েছেন, দেশের ব্যাংকিং খাতে বিগত আওয়ামী লীগ সরকারের আমলের অনিয়ম, খেলাপি ঋণের পাহাড়, আমানতকারীদের আস্থার সঙ্কট এবং তারল্য ব্যবস্থাপনার দুর্বলতার সবচেয়ে বড় চাপ এসে পড়েছে ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের (এসএমই) ওপর। বড় শিল্পগোষ্ঠী ও প্রভাবশালী ব্যবসায়ীরা নানা উপায়ে ব্যাংকঋণ পাওয়ার সুযোগ পেলেও প্রান্তিক ও মাঝারি উদ্যোক্তাদের জন্য ঋণ পাওয়া ক্রমেই কঠিন হয়ে উঠছে। প্রয়োজনের সময় ব্যাংক থেকে অর্থ না পেয়ে অনেক উদ্যোক্তা উৎপাদন কমাতে বাধ্য হচ্ছেন। কেউ কেউ নতুন বিনিয়োগ স্থগিত করছেন, আবার অনেকে ব্যবসা টিকিয়ে রাখতেই হিমশিম খাচ্ছেন।
অথচ দেশের অর্থনীতিতে কর্মসংস্থান সৃষ্টি, স্থানীয় উৎপাদন বৃদ্ধি, দারিদ্র্য হ্রাস এবং আঞ্চলিক অর্থনৈতিক কর্মকাণ্ড সচল রাখার ক্ষেত্রে এসএমই খাতের ভূমিকা অত্যন্ত গুরুত্বপূর্ণ। এই খাতে অর্থায়নের সঙ্কট দীর্ঘায়িত হলে তার প্রভাব শুধু উদ্যোক্তাদের ব্যবসায় সীমাবদ্ধ থাকবে না; বরং কর্মসংস্থান, মানুষের আয়, ভোগব্যয়, সরবরাহব্যবস্থা এবং সামগ্রিক অর্থনৈতিক প্রবৃদ্ধিতেও নেতিবাচক প্রভাব পড়বে। ব্যাংকিং খাতের এই বৈষম্য এখন একটি গুরুত্বপূর্ণ প্রশ্ন সামনে এনেছে- দেশের অর্থনীতিতে যারা বাস্তবে উৎপাদন ও কর্মসংস্থান সৃষ্টি করছেন, প্রয়োজনের সময় তাদের পাশে দাঁড়াতে পারছে কি ব্যাংকিং ব্যবস্থা?
ঋণপ্রবাহে বৈষম্য, বাড়ছে সঙ্কট
ব্যাংকাররা জানিয়েছেন, ব্যাংকঋণ পাওয়ার ক্ষেত্রে বড় ও ছোট উদ্যোক্তাদের বাস্তবতা এক নয়। বড় শিল্পপ্রতিষ্ঠানের রয়েছে স্থাবর সম্পদ, ব্যাংকের সাথে দীর্ঘদিনের সম্পর্ক, আর্থিক বিবরণী এবং ঋণ পাওয়ার জন্য প্রয়োজনীয় প্রাতিষ্ঠানিক সক্ষমতা। অন্যদিকে একজন মাঝারি উদ্যোক্তার ব্যবসা সচল থাকলেও পর্যাপ্ত জমি, ভবন বা স্থাবর সম্পদ জামানত হিসেবে দেখানোর সক্ষমতা নাও থাকতে পারে। অনেকের ব্যবসার হিসাব-নিকাশও বড় প্রতিষ্ঠানের মতো সুসংগঠিত নয়। ফলে ব্যবসার সম্ভাবনা ও উৎপাদনসক্ষমতা থাকা সত্ত্বেও ব্যাংকের ঋণপ্রক্রিয়ায় তারা পিছিয়ে পড়ছেন। বিশেষ করে নতুন উদ্যোক্তাদের জন্য পরিস্থিতি আরো কঠিন। ব্যাংকগুলো সাধারণত অতীতের আর্থিক লেনদেন, নগদ প্রবাহ, ঋণ পরিশোধের সক্ষমতা এবং জামানতের ওপর বেশি গুরুত্ব দেয়। কিন্তু নতুন উদ্যোক্তার ক্ষেত্রে এসবের পর্যাপ্ত প্রমাণ থাকে না। ফলে যাদের ব্যবসা সম্প্রসারণের জন্য ঋণ প্রয়োজন, তারাই অনেক সময় ঋণ পাওয়ার যোগ্যতা অর্জন করতে পারেন না।
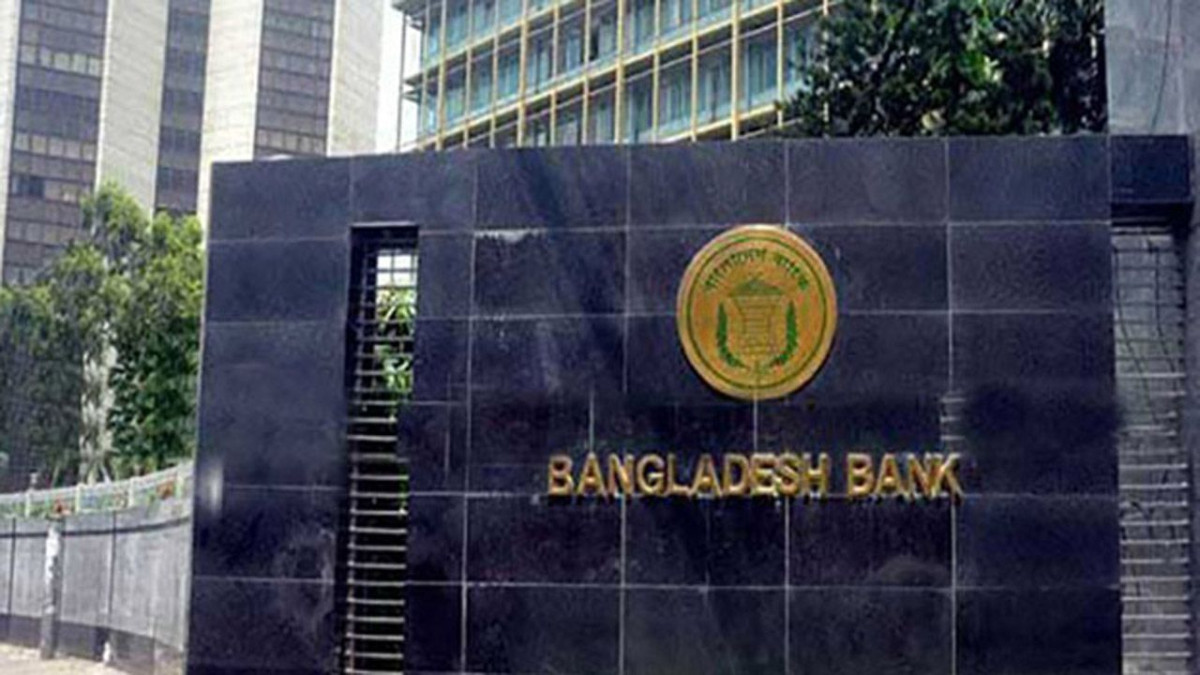
এদিকে ব্যাংকিং খাতে খেলাপি ঋণের উচ্চমাত্রা ঋণ বিতরণে আরো সতর্কতা তৈরি করেছে। অতীতে প্রভাবশালী ব্যবসায়ী ও বড় শিল্পগোষ্ঠীর অনিয়মিত ঋণ গ্রহণ, ঋণ পুনঃতফসিল এবং অর্থপাচারের অভিযোগ ব্যাংকগুলোর আর্থিক সক্ষমতাকে দুর্বল করেছে। এখন সেই দুর্বলতার বোঝা বহন করতে হচ্ছে নিয়মিত ঋণ পরিশোধকারী উদ্যোক্তাদেরও। বাংলাদেশ ব্যাংকের সর্বশেষ পরিসংখ্যান মতে, জুন শেষে খেলাপি ঋণের পরিমাণ সাড়ে ছয় লাখ কোটি টাকা উঠে গেছে। যা মোট ঋণের প্রায় ৩৩ শতাংশ। এর ফলে ব্যাংকগুলোর প্রভিশন সংরক্ষণের প্রয়োজন বাড়ছে এবং নতুন ঋণ দেয়ার মতো ব্যবহারযোগ্য অর্থের ওপর চাপ তৈরি হচ্ছে। যে অর্থ উৎপাদনমুখী খাতে যাওয়ার কথা, তার একটি বড় অংশ আটকে থাকছে অনাদায়ী ঋণে। অন্যদিকে আমানতকারীদের আস্থা ধরে রাখা, আমানত সংগ্রহের ব্যয় এবং ব্যাংকের পরিচালন ব্যয় বেড়ে যাওয়ায় ঋণের সুদহারও উদ্যোক্তাদের জন্য বড় বোঝা হয়ে দাঁড়িয়েছে। উচ্চ সুদে ঋণ নিয়ে উৎপাদন করলে অনেক ক্ষেত্রে পণ্যের উৎপাদন ব্যয় বেড়ে যায়। বাজারে প্রতিযোগিতায় টিকে থাকা কঠিন হয়ে পড়ে।
বাংলাদেশ ব্যাংকের নীতিমালা, বাস্তবায়নে ঘাটতি
ক্ষুদ্র, অতিক্ষুদ্র ও মাঝারি শিল্পের অর্থায়ন বাড়াতে বাংলাদেশ ব্যাংক বিভিন্ন সময়ে নীতিমালা, পুনঃঅর্থায়ন কর্মসূচি এবং ঋণ বিতরণের লক্ষ্যমাত্রা নির্ধারণ করেছে। ব্যাংকগুলোর মোট ঋণপ্রবাহে এসএমই খাতের অংশ বাড়ানোর নির্দেশনাও রয়েছে। ২০২৯ সালের মধ্যে মোট ঋণের ২৭ শতাংশ ক্ষুদ্র ও মাঝারি উদ্যোক্তা খাতে বিতরণের লক্ষ্য নির্ধারণ করা হয়েছে বলে সংশ্লিষ্ট নীতিগত কাঠামোয় উল্লেখ রয়েছে। কিন্তু নীতিমালা থাকলেই উদ্যোক্তারা ঋণ পাচ্ছেন- এমন চিত্র মাঠপর্যায়ে দেখা যায় না। বিশেষ করে জেলা ও উপজেলা পর্যায়ে ব্যাংক শাখাগুলোর ঋণ বিতরণপ্রক্রিয়া, প্রয়োজনীয় কাগজপত্র, জামানত এবং অনুমোদনের দীর্ঘসূত্রতা উদ্যোক্তাদের নিরুৎসাহিত করছে। একজন উদ্যোক্তাকে ব্যবসার নিবন্ধন, আয়করসংক্রান্ত কাগজপত্র, ব্যাংক হিসাব, আর্থিক বিবরণী, ট্রেড লাইসেন্স, জমির দলিলসহ নানা নথি জমা দিতে হয়। এরপর ব্যাংকের যাচাই-বাছাই, মূল্যায়ন ও অনুমোদন প্রক্রিয়া শেষ হতে দীর্ঘ সময় লেগে যায়। অনেক ক্ষেত্রে ঋণের আবেদন করতেই উদ্যোক্তার উল্লেখযোগ্য অর্থ ও সময় ব্যয় হয়। অথচ ব্যবসায়িক প্রয়োজনে তার অর্থ দরকার তাৎক্ষণিকভাবে। এ ছাড়া ঋণ অনুমোদনের ক্ষেত্রে ব্যাংক কর্মকর্তাদের ব্যক্তিনির্ভর সিদ্ধান্ত, অতিরিক্ত সতর্কতা এবং কখনো অপ্রয়োজনীয় প্রশাসনিক জটিলতার অভিযোগ রয়েছে। অনেক উদ্যোক্তার অভিযোগ, বড় প্রতিষ্ঠানের ঋণ প্রস্তাব দ্রুত বিবেচিত হলেও ছোট প্রতিষ্ঠানের ক্ষেত্রে একই প্রক্রিয়া দীর্ঘায়িত হয়। এখানে আরেকটি সমস্যা হলো, পুনঃঅর্থায়ন ও বিশেষ ঋণ কর্মসূচির সুযোগ সম্পর্কে অনেক উদ্যোক্তা জানেন না। জেলা পর্যায়ের বহু সম্ভাবনাময় প্রতিষ্ঠান ব্যাংকের বিশেষ তহবিল বা স্বল্প সুদের ঋণসুবিধা সম্পর্কে প্রয়োজনীয় তথ্যই পায় না। ফলে এসব কর্মসূচির সুবিধা প্রকৃত ক্ষুদ্র উদ্যোক্তাদের কাছে কতটা পৌঁছাচ্ছে, তা নিয়েও প্রশ্ন রয়েছে।
উৎপাদন কমছে, ঝুঁকিতে কর্মসংস্থান
ঋণসঙ্কটের সরাসরি প্রভাব পড়ছে উৎপাদন ও কর্মসংস্থানে। একটি মাঝারি শিল্পপ্রতিষ্ঠান সাধারণত কয়েক ডজন থেকে কয়েক শ’ মানুষের কর্মসংস্থান তৈরি করে। এর সাথে যুক্ত থাকেন কাঁচামাল সরবরাহকারী, পরিবহনশ্রমিক, পাইকারি ও খুচরা বিক্রেতা এবং বিভিন্ন ধরনের সেবাদাতা। ফলে একটি প্রতিষ্ঠানের উৎপাদন কমে গেলে তার প্রভাব পুরো স্থানীয় অর্থনৈতিক ব্যবস্থায় ছড়িয়ে পড়ে। উদাহরণ হিসেবে বলা যায়, কোনো জেলা শহরের একটি মাঝারি খাদ্য প্রক্রিয়াজাতকরণ কারখানা যদি কাঁচামাল কেনা ও উৎপাদন ব্যয় মেটানোর জন্য প্রয়োজনীয় চলতি মূলধন না পায়, তাহলে সেটি উৎপাদন সক্ষমতা থাকা সত্ত্বেও পুরো সময় কারখানা চালাতে পারবে না। এতে শ্রমিকের কর্মঘণ্টা কমবে, সরবরাহকারীদের পাওনা আটকে যাবে এবং বাজারে পণ্যের সরবরাহও কমে আসবে। একই পরিস্থিতি তৈরি হচ্ছে পোশাকের উপকরণ, চামড়াজাত পণ্য, প্লাস্টিক, হালকা প্রকৌশল, কৃষিপণ্য প্রক্রিয়াজাতকরণ, আসবাবপত্র এবং ক্ষুদ্র উৎপাদনশিল্পে। এসব খাতের অনেক প্রতিষ্ঠান স্থানীয় বাজারের চাহিদা পূরণের পাশাপাশি বড় শিল্পপ্রতিষ্ঠানের সরবরাহব্যবস্থার অংশ হিসেবে কাজ করে। এই খাতে অর্থায়ন কমে যাওয়া মানে শুধু কয়েকটি প্রতিষ্ঠানের ব্যবসায়িক ক্ষতি নয়; বরং নতুন কর্মসংস্থান সৃষ্টি বাধাগ্রস্ত হওয়া এবং বিদ্যমান কর্মসংস্থান ঝুঁকিতে পড়া।
বড় ঋণগ্রহীতাদের ঝুঁকি, ছোটদের ওপর চাপ
ব্যাংকিং খাতের সঙ্কটের একটি গুরুত্বপূর্ণ দিক হলো ঋণ বিতরণ ও ঝুঁকি ব্যবস্থাপনায় অসমতা। বড় অঙ্কের ঋণ কয়েকটি প্রতিষ্ঠানের হাতে কেন্দ্রীভূত হলে একটি বা একাধিক বড় ঋণ খেলাপি হওয়ার কারণে ব্যাংকের সম্পদের মান মারাত্মকভাবে ক্ষতিগ্রস্ত হতে পারে। বিপরীতে অনেক ক্ষুদ্র উদ্যোক্তার মধ্যে তুলনামূলক ছোট অঙ্কের ঋণ ছড়িয়ে দিলে ঝুঁকি ব্যবস্থাপনা ও কর্মসংস্থান সৃষ্টির সুযোগ বাড়ে। তবে ক্ষুদ্র ঋণ বিতরণেও যথাযথ যাচাই-বাছাই জরুরি। রাজনৈতিক পরিচয়, ব্যক্তিগত যোগাযোগ কিংবা প্রভাবের ভিত্তিতে ঋণ বিতরণ করলে এ খাতেও খেলাপি ঋণ বাড়তে পারে। তাই প্রয়োজন উদ্যোক্তার প্রকৃত ব্যবসায়িক সক্ষমতা, নগদ প্রবাহ, বাজার সম্ভাবনা এবং ঋণ পরিশোধের সামর্থ্য বিবেচনায় স্বচ্ছ ঋণ মূল্যায়ন।
ব্যাংকারদের মতে, তারল্য সঙ্কট, আমানত সংগ্রহের ব্যয় এবং খেলাপি ঋণের কারণে নতুন ঋণ বিতরণে সতর্কতা বাড়ানো হয়েছে। তবে অর্থনীতিবিদদের দৃষ্টিতে, এই সতর্কতা যেন উৎপাদনশীল ও নিয়মিত ঋণ পরিশোধকারী উদ্যোক্তাদের জন্য বাধা হয়ে না দাঁড়ায়, সেটি নিশ্চিত করা জরুরি।
বিশেষজ্ঞদের মতে, ব্যাংকিং খাতের তারল্য সঙ্কট মোকাবেলায় একদিকে খেলাপি ঋণ আদায়, ব্যাংকের সুশাসন প্রতিষ্ঠা ও আমানতকারীদের আস্থা ফিরিয়ে আনা প্রয়োজন। অন্যদিকে উৎপাদনশীল উদ্যোক্তাদের জন্য ঋণপ্রবাহ সচল রাখতে হবে। এই দুই উদ্যোগকে পরস্পরের প্রতিদ্বন্দ্বী হিসেবে দেখার সুযোগ নেই। কারণ, এসএমই খাতের একটি প্রতিষ্ঠান সচল থাকা মানে কয়েকজন উদ্যোক্তার ব্যবসা টিকে থাকা নয়; এর সাথে জড়িয়ে থাকে বহু মানুষের কর্মসংস্থান, পরিবারের আয়, স্থানীয় বাজারের চাহিদা এবং সরবরাহব্যবস্থা। একটি মাঝারি কারখানা বন্ধ হলে শুধু মালিক ক্ষতিগ্রস্ত হন না, কর্মহীন হন শ্রমিক, ক্ষতিগ্রস্ত হন কাঁচামাল সরবরাহকারী ও ক্ষুদ্র ব্যবসায়ীরা।