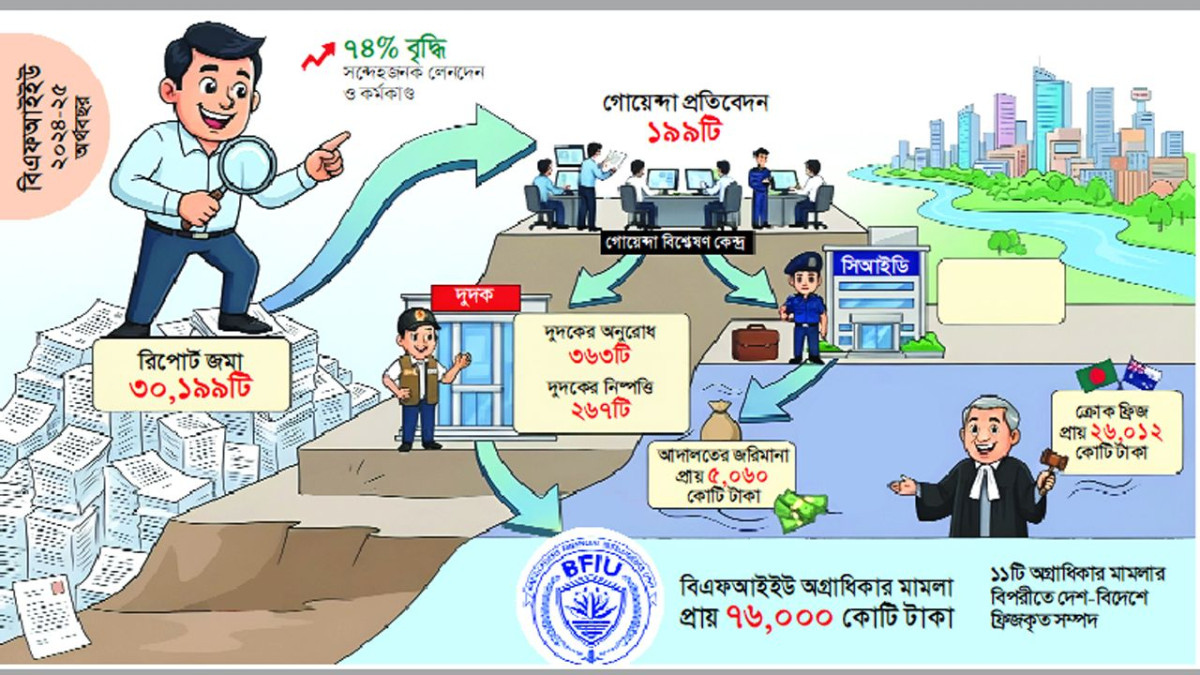
বাংলাদেশের আর্থিক ব্যবস্থায় সন্দেহজনক লেনদেন শনাক্ত ও রিপোর্টিংয়ের পরিমাণ এক বছরে অস্বাভাবিকভাবে বেড়েছে। ২০২৪-২৫ অর্থবছরে বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের (বিএফআইইউ) কাছে সন্দেহজনক লেনদেন ও কর্মকাণ্ডের ৩০ হাজার ১৯৯টি রিপোর্ট জমা পড়েছে। আগের অর্থবছরে এ সংখ্যা ছিল ১৭ হাজার ৩৪৫টি। অর্থাৎ, এক বছরে রিপোর্ট বেড়েছে প্রায় ৭৪ শতাংশ।
এর মধ্যে ২০ হাজার ৫২৪টি সন্দেহজনক লেনদেন প্রতিবেদন বা এসটিআর এবং ৯ হাজার ৬৭৫টি সন্দেহজনক কর্মকাণ্ড প্রতিবেদন বা এসএআর।
তবে এ ৭৪ শতাংশ বৃদ্ধিকে সরাসরি অর্থপাচার বা আর্থিক অপরাধ ৭৪ শতাংশ বেড়েছে—এমন সিদ্ধান্তে যাওয়ার সুযোগ নেই। বিএফআইইউর বিশ্লেষণ অনুযায়ী, নিয়ন্ত্রক নজরদারি ও কমপ্লায়েন্সের চাপ বৃদ্ধি, লেনদেন পর্যবেক্ষণে প্রযুক্তির ব্যবহার, আর্থিক প্রতিষ্ঠানের সচেতনতা এবং অনলাইন জুয়া-বেটিং, ক্রিপ্টো, বৈদেশিক মুদ্রা ও ডিজিটাল হুন্ডির মতো নতুন ঝুঁকিও রিপোর্ট বৃদ্ধির পেছনে ভূমিকা রেখেছে।
অর্থাৎ, পরিসংখ্যানটির দু’টি দিক রয়েছে। এক দিকে এটি আর্থিক অপরাধের সম্ভাব্য ঝুঁঁকি বাড়ার সতর্কবার্তা; অন্য দিকে ব্যাংক ও আর্থিক প্রতিষ্ঠান আগের তুলনায় বেশি সন্দেহজনক লেনদেন শনাক্ত করে রিপোর্ট করছে—এটিও আর্থিক গোয়েন্দা ব্যবস্থার সক্ষমতা বৃদ্ধির লক্ষণ।
পাঁচ বছরে প্রায় ৬ গুণ
গত পাঁচ বছরের প্রবণতা আরো তাৎপর্যপূর্ণ। ২০২০-২১ অর্থবছরে সন্দেহজনক লেনদেন ও কর্মকাণ্ডের রিপোর্ট ছিল পাঁচ হাজার ২৮০টি। ২০২১-২২ অর্থবছরে তা বেড়ে আট হাজার ৫৭১, ২০২২-২৩-এ ১৪ হাজার ১০৬ এবং ২০২৩-২৪ অর্থবছরে ১৭ হাজার ৩৪৫টিতে দাঁড়ায়। সর্বশেষ অর্থবছরে তা এক লাফে বেড়ে হয়েছে ৩০ হাজার ১৯৯টি। অর্থাৎ পাঁচ বছরের ব্যবধানে রিপোর্টের সংখ্যা প্রায় ছয় গুণ হয়েছে।
কিন্তু এখানেই মূল প্রশ্ন—রিপোর্ট বাড়া কি আর্থিক অপরাধ বাড়ার প্রমাণ, নাকি নজরদারি ব্যবস্থা কার্যকর হওয়ার ফল?
বাস্তবে দুই ব্যাখ্যাই আংশিকভাবে প্রযোজ্য। রিপোর্টিং ব্যবস্থা শক্তিশালী হলে আগে অদৃশ্য থাকা সন্দেহজনক লেনদেনও শনাক্ত হবে। ফলে রিপোর্ট বাড়া মানেই অপরাধ সমান হারে বেড়েছে—এমন সিদ্ধান্ত সঠিক নয়। আবার রিপোর্টের উৎস ও বিএফআইইউর বিশ্লেষণে দুর্নীতি, ঘুষ, প্রতারণা, করসংক্রান্ত অপরাধ ও মুদ্রা চোরাচালানের মতো বিষয় উঠে আসায় আর্থিক অপরাধের ঝুঁকি যে বাস্তব, সেটিও স্পষ্ট।
ব্যাংক খাতই সবচেয়ে বড় অ্যালার্ম
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, সন্দেহজনক লেনদেনের রিপোর্টের প্রায় পুরোটাই ব্যাংক খাত থেকে আসছে। ২০২৪-২৫ অর্থবছরে ব্যাংকগুলো ২৮ হাজার ৭৫৫টি এসটিআর ও এসএআর জমা দিয়েছে। আগের অর্থবছরে ব্যাংকের রিপোর্ট ছিল ১৫ হাজার ৯৯১টি। অর্থাৎ এক বছরে ব্যাংক খাতের রিপোর্ট বেড়েছে প্রায় ৮০ শতাংশ।
মোট রিপোর্টের মধ্যে ব্যাংকের অংশ ২০২২-২৩ অর্থবছরে ছিল ৯১ শতাংশ, ২০২৩-২৪ অর্থবছরে ৯২ শতাংশ এবং ২০২৪-২৫ অর্থবছরে বেড়ে দাঁড়িয়েছে ৯৫ শতাংশে।
এর অর্থ এক দিকে ব্যাংকগুলো আগের তুলনায় বেশি লেনদেন পর্যবেক্ষণ করছে এবং সন্দেহজনক কার্যক্রম বিএফআইইউকে জানাচ্ছে। অন্য দিকে দেশের আর্থিক ব্যবস্থার প্রধান প্রবেশপথ হওয়ায় ব্যাংকিং চ্যানেলের মাধ্যমে অবৈধ অর্থের প্রবাহও বড় ঝুঁকি তৈরি করছে।
দুর্নীতি-ঘুষই সবচেয়ে বড় সঙ্কেত
বিএফআইইউ ২০২৪-২৫ অর্থবছরে সংশ্লিষ্ট সংস্থাগুলোর কাছে ১৯৯টি আর্থিক গোয়েন্দা প্রতিবেদন পাঠিয়েছে। এর মধ্যে ৯০টির সাথে দুর্নীতি ও ঘুষের সংশ্লিষ্টতা পাওয়া গেছে। প্রতারণা ও জালিয়াতিসংক্রান্ত প্রতিবেদন ৪৬টি, করসংক্রান্ত অপরাধ ২৭টি এবং মুদ্রা চোরাচালানসংক্রান্ত প্রতিবেদন ১১টি।
অর্থাৎ, আর্থিক গোয়েন্দা বিশ্লেষণের পর্যায়ে আসা ঘটনাগুলোর মধ্যে দুর্নীতি ও ঘুষ সবচেয়ে বড় অংশ। এটি শুধু আইনশৃঙ্খলার সমস্যা নয়; অর্থনীতির জন্যও বড় ঝুঁকি। দুর্নীতির অর্থ সরকারি প্রকল্পের ব্যয় বাড়াতে পারে, বিনিয়োগ পরিবেশ দুর্বল করতে পারে, কর আদায় কমাতে পারে এবং ব্যাংকিং ব্যবস্থায় অবৈধ অর্থের প্রবাহ বাড়াতে পারে।
বিশেষ করে দুর্নীতির অর্থ ব্যাংকিং চ্যানেলে ঢুকে সম্পদ ক্রয়, ব্যবসা বা বিনিয়োগের মাধ্যমে বৈধ অর্থের সাথে মিশে গেলে এর প্রকৃত উৎস শনাক্ত করা আরো কঠিন হয়ে পড়ে।
দুদক-সিআইডির তথ্যের চাহিদা বাড়ছে
বিএফআইইউর কাছে আর্থিক তথ্য চাওয়ার প্রবণতাও দ্রুত বেড়েছে। ২০২৪-২৫ অর্থবছরে বিভিন্ন আইন প্রয়োগকারী ও সংশ্লিষ্ট সংস্থা বিএফআইইউর কাছে এক হাজার ৩২৯টি আর্থিক তথ্যের অনুরোধ করেছে। এর মধ্যে এক হাজার ৩১৪টির তথ্য সরবরাহ করা হয়েছে।
বিশেষভাবে উল্লেখযোগ্য দুদক ও সিআইডির চাহিদা। ২০২৩-২৪ অর্থবছরে দুদক বিএফআইইউর কাছে ৮৪টি তথ্য চেয়েছিল। পরের অর্থবছরে তা বেড়ে দাঁড়ায় ৩৬৩টিতে। একই সময়ে পুলিশের অপরাধ তদন্ত বিভাগ বা সিআইডি ৪২৬টি তথ্যের অনুরোধ করেছে।
তবে এখানে একটি গুরুত্বপূর্ণ সতর্কতা প্রয়োজন। দুদকের ৩৬৩ বা সিআইডির ৪২৬টি তথ্য-অনুরোধকে বিএফআইইউর ১৯৯টি গোয়েন্দা প্রতিবেদনের সাথে সরাসরি মিলিয়ে দেখা যাবে না। একটি মামলায় একাধিকবার তথ্য চাওয়া হতে পারে। আবার একটি গোয়েন্দা প্রতিবেদনে একাধিক ব্যক্তি, প্রতিষ্ঠান বা ব্যাংক হিসাব থাকতে পারে।
অতএব প্রকৃত কার্যকারিতা জানতে হলে প্রয়োজন বিএফআইইউ-উৎসভিত্তিক কেস ট্র্যাকিং তথ্য।
নগদ কমছে, ঝুঁকি যাচ্ছে ডিজিটালে
২০২৪-২৫ অর্থবছরে ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো প্রায় তিন কোটি ১২ লাখ ৫০ হাজার নগদ লেনদেনের তথ্য দিয়েছে। এসব লেনদেনের মোট মূল্য প্রায় ১৯ লাখ ৪৫ হাজার ২০০ কোটি টাকা।
আইন অনুযায়ী একই দিনে কোনো হিসাবে একক বা একাধিক লেনদেনের মাধ্যমে ১০ লাখ টাকা বা তার বেশি নগদ জমা বা উত্তোলন হলে তা রিপোর্টযোগ্য।
তবে রিপোর্টযোগ্য নগদ লেনদেন আগের বছরের তুলনায় কমেছে। বিএফআইইউ এ প্রবণতাকে নগদবিহীন ও ডিজিটাল আর্থিক ব্যবস্থার দিকে অগ্রসর হওয়ার সাথে যুক্ত করেছে।
কিন্তু নগদ কমলেই ঝুঁকি কমে যায় না; বরং অপরাধের পদ্ধতি বদলাতে পারে। ডিজিটাল আর্থিক সেবা, অনলাইন জুয়া, ক্রিপ্টো এবং ডিজিটাল হুন্ডির মতো মাধ্যম নতুন ধরনের ঝুঁকি তৈরি করছে।
৩০ হাজার রিপোর্ট থেকে ১৯৯ গোয়েন্দা প্রতিবেদন
এখানেই আর্থিক গোয়েন্দা ব্যবস্থার একটি গুরুত্বপূর্ণ পার্থক্য বোঝা দরকার।
৩০ হাজার ১৯৯টি এসটিআর/এসএআর মানে ৩০ হাজার ১৯৯টি অপরাধ নয়। একটি এসটিআর/এসএআর হলো সন্দেহের সঙ্কেত। বিএফআইইউ সেগুলো বিশ্লেষণ করে। বিশ্লেষণের পর যেখানে মানিলন্ডারিং বা সংশ্লিষ্ট অপরাধের সম্ভাবনা বেশি বলে মনে হয়, সেসব ক্ষেত্রে গোয়েন্দা প্রতিবেদন তৈরি করে সংশ্লিষ্ট আইন প্রয়োগকারী সংস্থার কাছে পাঠানো হয়।
২০২৪-২৫ অর্থবছরে এমন গোয়েন্দা প্রতিবেদনের সংখ্যা ছিল ১৯৯টি। ২০২০-২১ অর্থবছরে ছিল ৭৩টি। পাঁচ বছরে তা বেড়েছে ১৭৩ শতাংশ। অর্থাৎ, শনাক্তকরণ থেকে গভীর বিশ্লেষণে যাওয়ার ক্ষেত্রে একটি স্বাভাবিক বাছাই প্রক্রিয়া রয়েছে।
এ কারণেই আর্থিক অপরাধ দমনের সাফল্য শুধু এসটিআর/এসএআর-এর সংখ্যা দিয়ে মাপা যাবে না।
এবার মূল প্রশ্ন—১৯৯ প্রতিবেদনের পর কী?
বিএফআইইউর ১৯৯টি গোয়েন্দা প্রতিবেদন তৈরির পরবর্তী ধাপই এখন সবচেয়ে গুরুত্বপূর্ণ।
কতটি প্রতিবেদন দুদকে গেছে? কতটি সিআইডিতে? কতটি অনুসন্ধানে গেছে? কতটি পূর্ণাঙ্গ তদন্তে রূপ নিয়েছে? কতটি মামলায় পরিণত হয়েছে? কত টাকার সম্পদ শনাক্ত হয়েছে? কত সম্পদ ফ্রিজ বা ক্রোক হয়েছে? কত সম্পদ শেষ পর্যন্ত বাজেয়াপ্ত হয়েছে? এবং সবচেয়ে গুরুত্বপূর্ণ—কত টাকা বাস্তবে রাষ্ট্রীয় কোষাগারে ফিরে এসেছে?
এ প্রশ্নগুলোর সমন্বিত উত্তর এখনো এক জায়গায় পাওয়া যাচ্ছে না।
দুদকের ২০২৫ সালের ফলাফল
দুদকের প্রকাশিত পরিসংখ্যান অনুযায়ী ২০২৫ ক্যালেন্ডার বছরে ৫৯৪টি মামলা হয়েছে। একই বছরে ৪১৩টি মামলায় অভিযোগপত্র এবং ৮৯টি মামলায় চূড়ান্ত প্রতিবেদন দেয়া হয়েছে। ২০২৫ সালে ২৬৭টি মামলা নিষ্পত্তি হয়। এর মধ্যে ১৩৪টিতে সাজা এবং ১৩৩টিতে খালাস হয়েছে।
একই সময়ে আদালত প্রায় পাঁচ হাজার ৬০ কোটি টাকা জরিমানা এবং প্রায় ৩২১ কোটি টাকার সম্পদ বাজেয়াপ্তের নির্দেশ দিয়েছেন।
তবে এখানে একটি গুরুত্বপূর্ণ পার্থক্য অবশ্যই রাখতে হবে। আদালতের জরিমানার আদেশ, সম্পদ বাজেয়াপ্তের আদেশ এবং বাস্তবে রাষ্ট্রীয় কোষাগারে জমা পড়া অর্থ—এক জিনিস নয়।
অতএব, পাঁচ হাজার ৬০ কোটি টাকা জরিমানা এবং ৩২১ কোটি টাকা বাজেয়াপ্ত—এ দুই অঙ্ককে সরাসরি ‘উদ্ধারকৃত অর্থ’ হিসেবে দেখানো যাবে না।
১১ মাসে ২৬ হাজার কোটি টাকার সম্পদ ক্রোক-ফ্রিজ
দুদকের ডিসেম্বর ২০২৪ থেকে অক্টোবর ২০২৫ পর্যন্ত ১১ মাসের পরিসংখ্যানেও বড় অঙ্কের সম্পদ আটকের তথ্য রয়েছে। এ সময়ে দেশে ও বিদেশে মোট ২৬ হাজার ১২ কোটি টাকার সম্পদ ক্রোক ও ফ্রিজ করা হয়েছে। এর মধ্যে দেশে প্রায় তিন হাজার ৩৬১ কোটি এবং বিদেশে প্রায় ৯৬ দশমিক পাঁচ কোটি টাকার সম্পদ ক্রোক করা হয়। পাশাপাশি দেশে প্রায় ২২ হাজার ২২৭ কোটি এবং বিদেশে প্রায় ৩২৮ কোটি টাকার সম্পদ অবরুদ্ধ করা হয়।
একই সময়ে দুদকের মামলায় প্রায় পাঁচ হাজার ৫৮ কোটি টাকা জরিমানা এবং প্রায় ৩২১ কোটি টাকা বাজেয়াপ্ত হয়েছে।
তবে এ ২৬ হাজার কোটি টাকার পুরোটা মানিলন্ডারিংয়ের অর্থ বা বিএফআইইউর ১৯৯টি গোয়েন্দা প্রতিবেদনের ফল—এমন দাবি করা যাবে না। এর মধ্যে দুদকের দুর্নীতি, অবৈধ সম্পদসহ বিভিন্ন ধরনের মামলার সম্পদ রয়েছে।
বিএফআইইউর ৭৬ হাজার কোটি টাকার হিসাব
অন্য দিকে বিএফআইইউর কার্যক্রম নিয়ে প্রকাশিত তথ্যে দেখা যায়, আদালতের আদেশে প্রায় ৭৬ হাজার কোটি টাকার সম্পদ ফ্রিজ বা ক্রোক করা হয়েছে। এর মধ্যে দেশে প্রায় ৫৭ হাজার কোটি এবং বিদেশে প্রায় ১৯ হাজার কোটি টাকা।
এ সম্পদ ১১টি অগ্রাধিকারপ্রাপ্ত মামলার সাথে সংশ্লিষ্ট বলে বিএফআইইউ জানিয়েছে। এসব তদন্তে বিএফআইইউর সাথে দুদক, সিআইডি ও জাতীয় রাজস্ব বোর্ডের যৌথ টাস্কফোর্স কাজ করছে। বিদেশে অর্থ উদ্ধারের জন্য ২৩টি মিউচুয়াল লিগ্যাল অ্যাসিস্ট্যান্স বা এমএলএ অনুরোধ পাঠানোর তথ্যও রয়েছে।
তবে এখানেও সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো—ফ্রিজ বা ক্রোক করা ৭৬ হাজার কোটি টাকা উদ্ধার হয়েছে, এমন দাবি করা যাবে না।
সম্পদ ফ্রিজ বা ক্রোক হলো আইনি প্রক্রিয়ার একটি ধাপ। চূড়ান্ত বাজেয়াপ্তি ও অর্থ পুনরুদ্ধারের জন্য তদন্ত, বিচারিক প্রক্রিয়া এবং প্রয়োজন হলে আন্তর্জাতিক আইনি সহযোগিতার আরো ধাপ অতিক্রম করতে হয়।
১৯৯ প্রতিবেদন বনাম ৭৬ হাজার কোটি—সরাসরি যোগ নয়
বিএফআইইউর ১৯৯টি গোয়েন্দা প্রতিবেদনের সাথে ৭৬ হাজার কোটি টাকার ফ্রিজ/ক্রোকের তথ্য পাশাপাশি রাখলে অর্থপাচারবিরোধী ব্যবস্থার ব্যাপ্তি বোঝা যায়। কিন্তু দু’টি সংখ্যাকে সরাসরি যোগ বা একটির সাথে অন্যটির ফল হিসেবে দেখানো ঠিক হবে না।
কারণ ১৯৯টি গোয়েন্দা প্রতিবেদনের প্রতিটির বিপরীতে কোন মামলা হয়েছে, কত সম্পদ শনাক্ত হয়েছে এবং কত টাকা ফ্রিজ বা ক্রোক হয়েছে—তার সমন্বিত কেসভিত্তিক তথ্য প্রকাশিত নেই।
সুতরাং, পুরো ব্যবস্থাকে চারটি ধাপে দেখা বেশি যুক্তিযুক্ত—প্রথম ধাপ—শনাক্তকরণ : ৩০ হাজার ১৯৯ এসটিআর/এসএআর। দ্বিতীয় ধাপ—গোয়েন্দা বিশ্লেষণ : ১৯৯টি গোয়েন্দা রিপোর্ট। তৃতীয় ধাপ—আইনি ব্যবস্থা : অনুসন্ধান, তদন্ত, মামলা, সম্পদ ফ্রিজ/ক্রোক, চার্জশিট ও বিচার। চতুর্থ ধাপ—ফলাফল : বাজেয়াপ্তি, অর্থ উদ্ধার বা বিদেশ থেকে অর্থ ফেরত এবং চূড়ান্ত সাজা।
এ চার ধাপের প্রতিটির সাথে অর্থের অঙ্ক যুক্ত না হলে অর্থপাচারবিরোধী ব্যবস্থার প্রকৃত কার্যকারিতা পরিমাপ করা কঠিন।
মূল সঙ্কট এখন তথ্য নয়;তথ্যের পরিণতি
বাংলাদেশে এখন আর্থিক অপরাধের বিপুল তথ্য তৈরি হচ্ছে। ব্যাংক, আর্থিক প্রতিষ্ঠান, মানি রেমিটার, বিএফআইইউ, দুদক, সিআইডি, বাংলাদেশ ব্যাংক ও রাজস্ব কর্তৃপক্ষ—প্রত্যেকের কাছেই বিপুল তথ্য রয়েছে। সমস্যা হলো এসব তথ্য কত দ্রুত একটি সমন্বিত তদন্ত কাঠামোয় আনা যাচ্ছে।
একটি সন্দেহজনক ব্যাংক হিসাব যদি কোনো ব্যক্তির নামে থাকে, তার কোম্পানি, কর রিটার্ন, সম্পত্তি, আমদানি-রফতানি, বিদেশী লেনদেন এবং সংশ্লিষ্ট ব্যক্তিদের হিসাবের সাথে সে তথ্য কত দ্রুত মিলিয়ে দেখা যায়—সেখানেই কার্যকর মানিলন্ডারিংবিরোধী ব্যবস্থার প্রকৃত পরীক্ষা।
সাফল্যের নতুন মাপকাঠি দরকার
অর্থপাচারবিরোধী ব্যবস্থার সাফল্য এখন শুধু কতটি এসটিআর/এসএআর পাওয়া গেল, কতটি গোয়েন্দা প্রতিবেদন তৈরি হলো বা কত টাকা ফ্রিজ করা হলো—এ দিয়ে মাপলে চলবে না।
প্রকৃত সূচক হওয়া উচিত—এসটিআর/এসএআর —>গোয়েন্দা বিশ্লেষণ —> তদন্ত —> মামলা —> অভিযোগপত্র —> সম্পদ ফ্রিজ/ক্রোক —> বাজেয়াপ্তি —> অর্থ উদ্ধার/ফেরত —> চূড়ান্ত সাজা।
এ পুরো চেইনের প্রতিটি ধাপে কতটি মামলা এবং কত টাকা রয়েছে, তা একটি সমন্বিত ড্যাশবোর্ডে প্রকাশ করা প্রয়োজন। বিশেষ করে বিএফআইইউর ১৯৯টি গোয়েন্দা প্রতিবেদনের মধ্যে কতটি দুদক, কতটি সিআইডি এবং কতটি অন্য সংস্থা পেয়েছে—তার পর কেসভিত্তিক ফলাফল প্রকাশ করা গেলে অর্থপাচারবিরোধী ব্যবস্থার প্রকৃত কার্যকারিতা প্রথমবারের মতো পরিমাপযোগ্য হবে।
শেষ কথা
সন্দেহজনক লেনদেনের রিপোর্ট ৭৪ শতাংশ বেড়ে যাওয়া তাই একই সাথে সতর্কসঙ্কেত এবং সক্ষমতা বৃদ্ধির সূচক। সতর্কসঙ্কেত—কারণ আর্থিক অপরাধের নতুন মাধ্যম ও ঝুঁকি বাড়ছে। সক্ষমতার সূচক—কারণ ব্যাংক ও আর্থিক প্রতিষ্ঠান আগের তুলনায় বেশি সন্দেহজনক কার্যক্রম শনাক্ত করছে।
কিন্তু এখন আর শুধু রিপোর্টের সংখ্যা বাড়ানো যথেষ্ট নয়; মূল প্রশ্ন হলো—৩০ হাজার ১৯৯টি রিপোর্ট থেকে কতটি কার্যকর গোয়েন্দা বিশ্লেষণে গেল, ১৯৯টি গোয়েন্দা প্রতিবেদনের কতটি তদন্ত ও মামলায় রূপ নিলো, কত সম্পদ ফ্রিজ বা ক্রোক হলো, কত সম্পদ বাজেয়াপ্ত হলো এবং শেষ পর্যন্ত কত টাকা বাস্তবে উদ্ধার বা দেশে ফেরত এলো।
অর্থপাচারবিরোধী ব্যবস্থার প্রকৃত সাফল্য নির্ধারিত হবে এ শেষ হিসাবেই। কারণ তথ্য তৈরি হওয়া সাফল্যের শুরু; অর্থ উদ্ধার ও অপরাধের বিচারই তার চূড়ান্ত ফল।