বিশেষ সংবাদদাতা
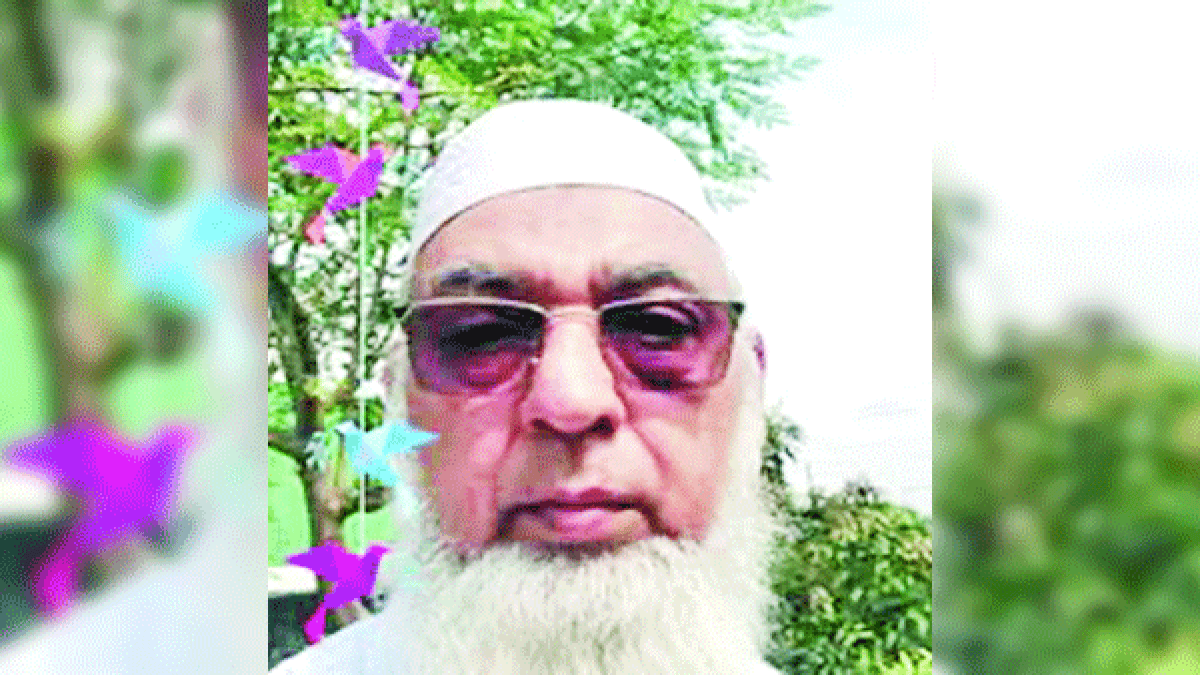
ইসলামী ব্যাংকের সাবেক অতিরিক্ত ব্যবস্থাপনা পরিচালক ও আর্থিক খাত বিশ্লেষক মুহাম্মদ শামসুজ্জামান মনে করেন, ইসলামী ব্যাংকের বর্তমান সঙ্কট শুধু আর্থিক নয়, এর একটি গভীর আদর্শিক ও প্রাতিষ্ঠানিক মাত্রাও রয়েছে। তার মতে, খেলাপি বিনিয়োগ, তারল্য, মূলধন, প্রভিশন বা মুনাফার মতো আর্থিক সঙ্কট পরিসংখ্যানে ধরা পড়ে; কিন্তু আদর্শিক সঙ্কট ধরা পড়ে প্রতিষ্ঠানের সংস্কৃতিতে- কিভাবে সিদ্ধান্ত নেয়া হচ্ছে, কারা সুবিধা পাচ্ছে, নিয়ম সবার জন্য সমান কি না, আমানতকারীর স্বার্থ কতটা গুরুত্ব পাচ্ছে এবং শরিয়াহ নীতিমালা কাগজের বাইরে বাস্তবে কতটা অনুসৃত হচ্ছে।
নয়া দিগন্তকে দেয়া এক সাক্ষাৎকারে তিনি ইসলামী ব্যাংকের প্রতিষ্ঠার ইতিহাস, প্রাথমিক দিনের ত্যাগ, ইসলামী ব্যাংকিংয়ের বিস্তার এবং বিশেষ করে ২০১৭-২০২৪ সময়কালের নিয়োগ ও মানবসম্পদ ব্যবস্থাপনা নিয়ে প্রকাশিত অডিট, বাংলাদেশ ব্যাংকের পর্যালোচনা ও সংবাদমাধ্যমের অনুসন্ধানের আলোকে নানা প্রশ্ন তুলে ধরেছেন। তার বক্তব্যে একই সাথে উঠে এসেছে ২০২৪-পরবর্তী পুনর্গঠনের চ্যালেঞ্জ এবং আস্থা পুনর্নির্মাণের প্রয়োজনীয়তা। নিচে সাক্ষাৎকারের বিস্তারিত-
প্রশ্ন : ইসলামী ব্যাংক নিয়ে কথা বলতে গিয়ে আপনি ‘বেদনা’র কথা বলছেন। কেন?
মুহাম্মদ শামসুজ্জামান : বেদনা এ কারণে যে, চোখের সামনে একটি স্বপ্নের প্রতিষ্ঠানকে ক্রমশ নিস্তেজ ও প্রাণহীন হয়ে যেতে দেখছি। এটি আমার কাছে কেবল একটি ব্যাংক নয়। এর সাথে আমার কর্মজীবন, যৌবন, বিশ্বাস, সহকর্মীদের ত্যাগ এবং একটি প্রজন্মের স্বপ্ন জড়িয়ে আছে।
১৯৮৩ সালে ইসলামী ব্যাংক কাগজে-কলমে প্রতিষ্ঠিত হলেও এর স্বপ্নের বীজ আরো আগে বপন হয়েছিল। সত্তরের দশকের মাঝামাঝি থেকেই বাংলাদেশে ইসলামী অর্থনীতি ও সুদবিহীন ব্যাংকিং ব্যবস্থা প্রতিষ্ঠার আকাক্সক্ষা জোরালো হয়। কিছু আদর্শনিষ্ঠ ব্যবসায়ী ও উদ্যোক্তা তখন এমন একটি প্রতিষ্ঠান গড়ার স্বপ্ন নিয়ে এগিয়ে এসেছিলেন, যেখানে ইসলামী নীতিমালার আলোকে ব্যাংকিং পরিচালিত হবে। তাদের কাছে ব্যাংকিং ব্যবসা ছিল মাধ্যম; মূল লক্ষ্য ছিল একটি বিকল্প আর্থিক ব্যবস্থা প্রতিষ্ঠার চেষ্টা।
প্রশ্ন : সেই সময়কার উদ্যোক্তাদের মানসিকতা কেমন ছিল?
মুহাম্মদ শামসুজ্জামান : আজকের বাস্তবতায় সেই মানসিকতা বোঝানো কঠিন। তারা মনে করতেন, আল্লাহ ব্যবসায় বরকত দিলে ভালো; কিন্তু অন্তত আখেরাতে যেন বলা যায়- আমরা সুদবিহীন একটি ব্যবস্থা প্রতিষ্ঠার চেষ্টা করেছি। আমি ছাত্রজীবন শেষ করে মাত্র দুই হাজার টাকা বেতনে ইসলামী ব্যাংকে যোগ দিই। তখন মনে হতো, আমরা চাকরি করছি না; একটি আদর্শ প্রতিষ্ঠার কাজে অংশ নিচ্ছি।
প্রশ্ন : প্রথম দিককার পরিবেশের কোনো স্মৃতি কি এখনো আপনাকে নাড়া দেয়?
মুহাম্মদ শামসুজ্জামান : ব্যাংকের লাইসেন্স পাওয়ার পর পরিচালক, কর্মকর্তা-কর্মচারী ও গ্রাহকদের মধ্যে যে আবেগ সৃষ্টি হয়েছিল, তা ভাষায় প্রকাশ করা কঠিন। ব্যাংকের তখন মাত্র একটি শাখা। মানুষ ব্যাংকে ঢুকে সেজদা করতেন। কেউ কেউ জুতা-স্যান্ডেল বাইরে রেখে নগ্নপদে প্রবেশ করতেন। আজকের প্রজন্ম হয়তো ঘটনাটিকে আবেগপ্রবণ মনে করবে। কিন্তু তখন মানুষের কাছে এটি ছিল দীর্ঘপ্রতীক্ষার অবসান- সুদের বিকল্প একটি ব্যাংকিং ব্যবস্থা বাস্তবে দাঁড়িয়েছে।
১৯৮৩-৮৪ সালের কথা মনে আছে। কোনো পরিচালক ব্যাংক থেকে আর্থিক সুবিধা নেননি। এমনকি বোর্ড সভায় অংশগ্রহণের সম্মানী পর্যন্ত নেননি। প্রথম কয়েক বছর কর্মকর্তা-কর্মচারীদের বিশেষ ভাতাও অনেকে নিজেদের পকেট থেকে দিয়েছেন। কেউ কেউ ব্যাংকের কাজে নিজের গাড়ি নিজ খরচে ২৪ ঘণ্টা পুলে দিয়ে রেখেছিলেন।
চট্টগ্রামের বায়তুশ শরফের পীর সাহেব নিজের উদ্যোগ ও খরচে বহু সেমিনার-সিম্পোজিয়াম করেছেন। মাওলানা শামসুদ্দীন মরহুম ব্যক্তিগত সুবিধার প্রত্যাশা ছাড়াই প্রস্তাবিত ইসলামী ব্যাংকের পুঁজি গঠনে পাঁচ লাখ টাকা বিনিয়োগ করেছিলেন। এই ত্যাগের ইতিহাস ভুলে গেলে ইসলামী ব্যাংকের প্রকৃত ইতিহাসই অসম্পূর্ণ থেকে যাবে।
প্রশ্ন : ইসলামী ব্যাংকিংয়ের মূল দর্শনটি কী?
মুহাম্মদ শামসুজ্জামান : প্রচলিত ব্যাংকিংয়ে ঋণের ওপর সুদ আদায় করা হয়। ইসলামী ব্যাংকিংয়ের কাঠামোতে মুদারাবা, মুশারাকা, মুরাবাহা, বাই-মুয়াজ্জাল, বাই-সালামসহ শরিয়াহসম্মত বিভিন্ন চুক্তির মাধ্যমে অর্থায়ন ও ব্যবসা পরিচালনার কথা বলা হয়। লক্ষ্য ছিল- আধুনিক বাণিজ্যিক ব্যাংকের কার্যকারিতা থাকবে, কিন্তু অর্থনৈতিক কর্মকাণ্ড পরিচালিত হবে ইসলামী নীতিমালার আলোকে। এখানেই ইসলামী ব্যাংকের বিশেষত্ব।
১৯৮৪ সালে প্রথম ব্যাচের অফিসার হিসেবে যোগ দিই। প্রথমে ঢাকা, পরে চট্টগ্রামের আগ্রাবাদ এবং খাতুনগঞ্জ শাখায় কাজ করি। তখন মনে হতো, একটি নতুন ধরনের অর্থনৈতিক ব্যবস্থা প্রতিষ্ঠার ইতিহাসের অংশ আমরা।
প্রশ্ন : পাঁচ দশকে ইসলামী ব্যাংকিং শিল্প কতটা বড় হয়েছে?
মুহাম্মদ শামসুজ্জামান : পরিসংখ্যান বলছে, বিশাল হয়েছে। মিনি থেকে মেগা হয়েছে। কিন্তু এখানেই গুরুত্বপূর্ণ প্রশ্ন- আকার কি আদর্শের সাফল্যের সমার্থক? বাংলাদেশ ব্যাংকের মার্চ ২০২৬-এর তথ্য অনুযায়ী, ইসলামী ব্যাংকিং ব্যবস্থার আমানত দাঁড়িয়েছে চার হাজার ৭৯৯.৩৫ বিলিয়ন টাকা। পুরো ব্যাংকিং খাতের আমানতের ২৩.৬২ শতাংশ ইসলামী ব্যাংকিংয়ের অংশ। বিনিয়োগ বা ঋণ ও অগ্রিম দাঁড়িয়েছে পাঁচ হাজার ২৬৮.৮৯ বিলিয়ন টাকা, যা পুরো ব্যাংকিং খাতের ২৯.০৯ শতাংশ।
আইডিআর ছিল ০.৯০ এবং অতিরিক্ত তারল্য ১৯২.০৪ বিলিয়ন টাকা। জানুয়ারি-মার্চ ২০২৬ সময়ে ইসলামী ব্যাংকগুলোর মাধ্যমে ২৫০.১১ বিলিয়ন টাকা রেমিট্যান্স এসেছে। ইসলামী শাখাসহ শাখার সংখ্যা এক হাজার ৭৪৯ এবং ইসলামী ব্যাংকিং উইন্ডো ৯৭৬টি; কর্মসংস্থান ৪৮,৯৩৫। অর্থাৎ আকার অনেক বড় হয়েছে। কিন্তু সংখ্যার বৃদ্ধি এবং আদর্শিক শক্তি এক বিষয় নয়।
প্রশ্ন : আপনার কাছে সবচেয়ে গুরুত্বপূর্ণ ‘কাট-অফ পিরিয়ড’ কোনটি?
মুহাম্মদ শামসুজ্জামান : ২০১৭ পর্যন্ত ইসলামী ব্যাংক বাংলাদেশ ব্যাংকিং শিল্পে একটি মডেল তৈরি করতে সক্ষম হয়েছিল বলে আমি মনে করি।
প্রশ্ন : ২০১৭ থেকে ২০২৪ সালের সময়কাল কেন এত গুরুত্বপূর্ণ?
মুহাম্মদ শামসুজ্জামান : কারণ এই সময় ব্যাংকের মালিকানা ও নিয়ন্ত্রণ কাঠামোয় বড় পরিবর্তন ঘটে। পরবর্তীতে নিয়োগ, ব্যবস্থাপনা, বিনিয়োগ, সুশাসন ও প্রাতিষ্ঠানিক সংস্কৃতি নিয়ে নানা প্রশ্ন সামনে আসে। বিশেষ করে নিয়োগপ্রক্রিয়া নিয়ে অডিট প্রতিবেদন, বাংলাদেশ ব্যাংকের পর্যালোচনা এবং সংবাদমাধ্যমের অনুসন্ধানে প্রকাশিত তথ্য গুরুত্বের সাথে দেখা দরকার।
প্রশ্ন : নিয়োগ নিয়ে প্রধান অভিযোগগুলো কী?
মুহাম্মদ শামসুজ্জামান : অভিযোগগুলো কয়েকটি স্তরে বিভক্ত। জাতীয় পত্রিকায় নিয়োগ বিজ্ঞপ্তি না দেয়া, লিখিত ও মৌখিক পরীক্ষা ছাড়াই নিয়োগ, মানবসম্পদ নীতিমালার ‘জরুরি প্রয়োজনে’ নিয়োগের বিধান ব্যবহার করে নিয়মিত প্রক্রিয়া শিথিল করা, আঞ্চলিক ভারসাম্যহীনতা এবং যোগ্যতার মানদণ্ড বা নম্বর কাঠামো পরিবর্তনের অভিযোগ রয়েছে। পরবর্তীতে এসব বিষয়ে বাংলাদেশ ব্যাংকের তদন্ত ও পর্যালোচনাও হয়েছে।
তবে পরিষ্কার করে বলা দরকার- এসব অডিট, তদন্ত ও সংবাদমাধ্যমে প্রকাশিত অভিযোগ ও পর্যবেক্ষণভিত্তিক তথ্য। প্রতিটি নিয়োগের ক্ষেত্রে নীতিমালা বা আইন লঙ্ঘন হয়েছে কি না, সেটি নথিপত্র ও প্রযোজ্য প্রশাসনিক বা আইনি প্রক্রিয়ার বিষয়।
প্রশ্ন : পুরনো নিয়োগব্যবস্থা কেমন ছিল?
মুহাম্মদ শামসুজ্জামান : ১৯৮৪ সাল থেকে প্রচলিত নীতিমালার মূল দর্শন ছিল মেধা ও যোগ্যতার ভিত্তিতে নিয়োগ। জাতীয় পত্রিকায় বিজ্ঞপ্তি, লিখিত পরীক্ষা, ভাইভা এবং মেধার ভিত্তিতে প্যানেল তৈরি- এসব ছিল গুরুত্বপূর্ণ অংশ। পরবর্তীতে নিয়োগ পরীক্ষা নিরপেক্ষ করতে তৃতীয় পক্ষের পেশাদার প্রতিষ্ঠানকে সম্পৃক্ত করা হয়। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট- বিআইবিএম এবং ঢাকা বিশ্ববিদ্যালয়ের আইবিএ ইসলামী ব্যাংকের নিয়োগ পরীক্ষার মতো গুরুত্বপূর্ণ কাজে যুক্ত ছিল। ফলে সারা দেশের প্রার্থীদের জন্য তুলনামূলকভাবে উন্মুক্ত প্রতিযোগিতামূলক সুযোগ তৈরি হয়েছিল।
২০১৭ সালের জানুয়ারিতে নতুন পরিচালনা পর্ষদও প্রকাশ্যে জানিয়েছিল, নিয়োগ হবে ‘মেধা ও যোগ্যতা’-এর ভিত্তিতে এবং অভিজ্ঞ, নিরপেক্ষ ও পেশাদার প্রতিষ্ঠানের মাধ্যমে।
প্রশ্ন : তাহলে ৭.০৪ ধারাটি কেন এত গুরুত্বপূর্ণ?
মুহাম্মদ শামসুজ্জামান : মানবসম্পদ নীতিমালার ৭.০৪ ধারায় বিশেষ বা জরুরি প্রয়োজনে ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তাকে প্রচলিত নিয়োগের আনুষ্ঠানিকতা শিথিল করে জনবল নিয়োগের সুযোগ দেয়া হয়েছিল। এ ধরনের বিধান সাধারণত ব্যতিক্রমী পরিস্থিতির জন্য রাখা হয়। বিতর্কের জায়গা হলো- এই ব্যতিক্রমী ক্ষমতা পরবর্তীতে কিভাবে ব্যবহার করা হয়েছে। অডিট-সংক্রান্ত প্রতিবেদনে বলা হয়েছে, এই ধারার মাধ্যমে অনেক ক্ষেত্রে নিয়মিত নিয়োগের বিজ্ঞপ্তি, লিখিত পরীক্ষা ও প্রতিযোগিতামূলক বাছাইয়ের মতো প্রক্রিয়া এড়িয়ে যাওয়া হয়েছে। অর্থাৎ প্রশ্ন শুধু ৭.০৪ ধারা ছিল কি না, তা নয়; প্রশ্ন হলো, ‘জরুরি’ বিধানটি সত্যিই ব্যতিক্রমী প্রয়োজনে ব্যবহৃত হয়েছে, নাকি নিয়মিত নিয়োগের বিকল্প হিসেবে ব্যবহারের সুযোগ তৈরি হয়েছিল।
প্রশ্ন : নিয়োগের সংখ্যা নিয়ে কী তথ্য পাওয়া গেছে?
মুহাম্মদ শামসুজ্জামান : ৫ মে ২০২৬ প্রকাশিত দ্য ডেইলি স্টারের একটি অনুসন্ধানী প্রতিবেদনে বাংলাদেশ ব্যাংক ও চারটি অডিট ফার্মের প্রতিবেদনের বরাত দিয়ে বলা হয়েছে, ২০১৭ থেকে ২০২৪ সালের আগস্ট পর্যন্ত ১০ হাজার ৮৩২ জন কর্মকর্তা নিয়োগ দেয়া হয়। এর মধ্যে আট হাজার ৫৪২ জনের ক্ষেত্রে জাতীয় দৈনিকে নিয়োগ বিজ্ঞপ্তি প্রকাশ করা হয়নি বলে প্রতিবেদনে উল্লেখ করা হয়েছে। একই প্রতিবেদনে মোট নিয়োগ ১২ হাজার ৩৮৬ বলে উল্লেখ করা হয়। ২০১৭ সালে ব্যাংকের কর্মীসংখ্যা ছিল ১৩ হাজার ৫১৫; ২০২৪ সালে তা বেড়ে ২১ হাজার ৭০৬ হয়। একই সময়ে প্রায় দুই হাজার কর্মী অবসর নেন। সংখ্যাগুলো গুরুত্বপূর্ণ। কারণ এটি কয়েকজনের নিয়োগের প্রশ্ন নয়; এটি একটি বড় মানবসম্পদ ব্যবস্থাপনা কাঠামোর প্রশ্ন।
প্রশ্ন : বিজ্ঞপ্তি ছাড়া নিয়োগ হলে প্রার্থী বাছাই কিভাবে করা হতো বলে অডিটে এসেছে?
মুহাম্মদ শামসুজ্জামান : প্রকাশিত অডিট-সংক্রান্ত তথ্য অনুযায়ী, একটি অনানুষ্ঠানিক ‘ক্লোস্ড রিক্রুটমেন্ট লুপ’-এর অভিযোগ রয়েছে। জাতীয় পর্যায়ে বিজ্ঞপ্তি দিয়ে আবেদন আহ্বানের পরিবর্তে ব্যক্তিগত বা অনানুষ্ঠানিক যোগাযোগের মাধ্যমে সিভি সংগ্রহ করে সেখান থেকে প্রার্থী বাছাই করা হতো বলে নিরীক্ষায় উল্লেখ করা হয়েছে। অডিট-সংক্রান্ত তথ্যে পটিয়ায় গ্রুপ চেয়ারম্যানের বাসভবন এবং চট্টগ্রামের আসাদগঞ্জের একটি অফিসে ‘সাধারণ’, ‘নগদ’, ‘পুরুষ’, ‘মহিলা’, ‘ডিপ্লোমা’ ইত্যাদি ক্যাটাগরিতে বাক্স রাখার কথাও এসেছে। সেখানে সিভি জমা দিয়ে নির্বাচিত সিভি প্রধান কার্যালয়ে পাঠানো হতো বলে প্রতিবেদনে উল্লেখ করা হয়েছে। চট্টগ্রামের খাতুনগঞ্জ শাখার ম্যানেজার মিফতাহের নেতৃত্বে কয়েকজন প্রার্থী বাছাই করতেন- এমন অভিযোগও প্রকাশিত হয়েছে। এসব অভিযোগ অবশ্যই সংশ্লিষ্ট নথিপত্র দিয়ে আলাদাভাবে যাচাই করা প্রয়োজন।
প্রশ্ন : আঞ্চলিক নিয়োগের বিষয়টিও অডিটে এসেছে।
মুহাম্মদ শামসুজ্জামান : প্রকাশিত অডিট-সংক্রান্ত তথ্য অনুযায়ী, নিয়োগপ্রাপ্তদের মধ্যে প্রায় আট হাজার ১০৪ জন চট্টগ্রাম জেলার এবং পাঁচ হাজার ১৪৮ জন পটিয়া উপজেলার বাসিন্দা ছিলেন বলে উল্লেখ করা হয়েছে। আরো বলা হয়েছে, ২০১৭ সালে চট্টগ্রামে ব্যাংকের কর্মীসংখ্যা ছিল ৮১১। ২০২৪ সালে তা বেড়ে সাত হাজার ৮৫৮ হয়েছে। পটিয়ায় কর্মীসংখ্যা ৪২ থেকে বেড়ে চার হাজার ৩৩১ হয়েছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। এত বড় পরিবর্তন স্বাভাবিকভাবেই মানবসম্পদ নীতি ও আঞ্চলিক ভারসাম্য নিয়ে প্রশ্ন তৈরি করে।
প্রশ্ন : নিয়োগের পর পদোন্নতির ক্ষেত্রেও প্রশ্ন উঠেছে?
মুহাম্মদ শামসুজ্জামান : অডিট-সংক্রান্ত তথ্যের মধ্যে প্রয়োজনীয় অভিজ্ঞতার শর্ত পূরণ না করেই দ্রুত পদোন্নতি এবং উচ্চতর পদে নিয়োগের অভিযোগ এসেছে। এমন ঘটনাও উল্লেখ করা হয়েছে যেখানে একই বছরে দু’দফায় উচ্চতর পদে পদোন্নতি দেয়া হয়েছে। তবে নিয়োগের চিত্র বুঝতে শুধু নিয়োগ সংখ্যা দেখলে হবে না। দেখতে হবে পোস্টিং, প্লেসমেন্ট, দায়িত্ব বণ্টন এবং তদারকির ক্রমধারা-ও। আমার কাছে প্রশ্ন শুধু- কতজন নিয়োগ পেলেন- এতটুকু নয়। প্রশ্ন হলো, তাদের কোথায় পোস্টিং দেয়া হলো, কার অধীনে কাজ করলেন, সিদ্ধান্ত গ্রহণের কোন স্তরে তাদের রাখা হলো এবং বিনিয়োগ প্রস্তাবের ওপর তাদের কী ধরনের ভূমিকা তৈরি হলো।
অভিযোগ রয়েছে, এমডি-ডিএমডি পর্যায় থেকে জোন ও শাখা পর্যায় পর্যন্ত একটি বিশেষ তদারকি-শৃঙ্খল তৈরি হয়েছিল, যার মাধ্যমে একটি বিশেষ গোষ্ঠীর বিনিয়োগ প্রস্তাব দ্রুত সুপারিশ, উপস্থাপন, অনুমোদন, ডকুমেন্টেশন ও ডিসবার্সমেন্টের দিকে এগিয়ে যেত। এ কাজে বিশেষ আইটি ও বিনিয়োগ টিম ব্যবহারের তথ্যও আলোচনায় এসেছে।
এসব অভিযোগের সত্যতা যাচাই করতে সংশ্লিষ্ট বিনিয়োগ ফাইল, অনুমোদন নোট, সুপারিশ, ঋণ মূল্যায়ন, ঝুঁকি নিরূপণ এবং দায়িত্বপ্রাপ্ত কর্মকর্তাদের ভূমিকা পর্যালোচনা করা প্রয়োজন।
প্রশ্ন : মানবসম্পদের পরিবর্তন এবং বিনিয়োগ ব্যবস্থাপনার মধ্যে সম্পর্ক ছিল কি?
মুহাম্মদ শামসুজ্জামান : সম্পর্ক ছিল কি না, তা প্রমাণ করতে হলে নথি বিশ্লেষণ করতে হবে। আমি বলছি, দু’টি বিষয়কে বিচ্ছিন্নভাবে দেখা উচিত নয়। একটি ব্যাংকের সাংগঠনিক সক্ষমতা নির্ভর করে কারা কোথায় আছেন এবং কিভাবে সিদ্ধান্ত নিচ্ছেন তার ওপর। মানবসম্পদে যদি মেধা ও প্রতিযোগিতা দুর্বল হয়, একই সময়ে তদারকি কাঠামো এমনভাবে সাজানো হয় যাতে সিদ্ধান্ত একটি নির্দিষ্ট পথে দ্রুত যায়, তাহলে সুশাসন ও ঝুঁকি ব্যবস্থাপনা নিয়ে প্রশ্ন উঠতেই পারে।
প্রশ্ন : ৫ আগস্ট ২০২৪-এর পর প্রশ্নবিদ্ধ নিয়োগপ্রাপ্তদের বিষয়ে কী ব্যবস্থা নেয়া হয়?
মুহাম্মদ শামসুজ্জামান : বিষয়টি পরবর্তী সময়ে ব্যাংকের বোর্ডে উঠলে প্রশ্নবিদ্ধ নিয়োগ ও চাকরির নিয়ম অনুসরণের বিষয়টি গুরুত্ব পায়। ব্যাংকের পরবর্তী সিদ্ধান্ত অনুযায়ী চার হাজার ৭৭১ কর্মকর্তাকে বিশেষ দায়িত্বপ্রাপ্ত কর্মকর্তা করা হয় এবং চাকরির নিয়ম লঙ্ঘনের অভিযোগে আরো ২০০ জনকে বরখাস্ত করা হয়। এর আগে ২০১৭-২০২৪ সময়ে নিয়োগ পাওয়া পাঁচ হাজার ৩৮৫ কর্মকর্তার জন্য দক্ষতা যাচাই পরীক্ষা -এর নির্দেশ দেয়া হয়েছিল। ২২ সেপ্টেম্বর ২০২৫ ব্যবস্থাপনা কর্তৃপক্ষ এ পরীক্ষার নির্দেশ দেয়। পরীক্ষায় অনুপস্থিত থাকার পর তাদের বিরুদ্ধে পরবর্তী প্রশাসনিক ব্যবস্থা নেয়া হয় বলে ব্যাংক-সংশ্লিষ্ট তথ্য থেকে জানা যায়।
প্রশ্ন : ব্যাংক কি শুধু দক্ষতা পরীক্ষা নিয়েই থেমে আছে?
মুহাম্মদ শামসুজ্জামান : না। নিয়োগপ্রাপ্ত কর্মীদের একাডেমিক সনদও যাচাই করা হচ্ছে। প্রথম ধাপে বেসরকারি ছয়টি বিশ্ববিদ্যালয়ের দুই হাজার ২১৪ জন কর্মকর্তার সনদ যাচাইয়ের জন্য বিশেষ টিম গঠন করা হয়েছে। ব্যাংক কর্তৃপক্ষের তথ্য অনুযায়ী, ইতোমধ্যে ৩০টি জাল সনদ শনাক্ত হয়েছে।
তবে ৩০টি জাল সনদ পাওয়া গেছে মানেই ওই সময়ের সব নিয়োগ প্রশ্নবিদ্ধ- এমন সিদ্ধান্ত দেয়া যায় না। কিন্তু এটি নিয়োগের সময় শিক্ষাগত যোগ্যতার সনদ যাচাই কতটা কঠোর ছিল, সেই প্রশ্ন সামনে আনে।
প্রশ্ন : পুরো বিষয়টি আপনি কিভাবে দেখছেন?
মুহাম্মদ শামসুজ্জামান : ইসলামী ব্যাংকের নিয়োগ ও মানবসম্পদ ব্যবস্থাপনার এই অধ্যায়কে শুধু কর্মী ছাঁটাই বা কয়েক হাজার মানুষের চাকরির প্রশ্ন হিসেবে দেখলে পুরো চিত্র পাওয়া যাবে না। একটি ব্যাংকের শক্তি নির্ভর করে শাসন কাঠামো, মানবসম্পদ, ঋণ শৃঙ্খলা, অভ্যন্তরীণ নিয়ন্ত্রণ এবং ঝুঁকি ব্যবস্থাপনা-এর ওপর। নিয়োগ যদি প্রতিযোগিতামূলক না হয়, পদায়ন স্বচ্ছ না হয়, পদোন্নতিতে অভিজ্ঞতা ও যোগ্যতার যথাযথ মূল্যায়ন না থাকে এবং সিদ্ধান্ত গ্রহণের বিভিন্ন স্তর যদি একটি নির্দিষ্ট গোষ্ঠীর প্রভাবের মধ্যে চলে যায়, তাহলে এর প্রভাব শেষ পর্যন্ত ব্যাংকের আর্থিক ব্যবস্থাপনা ও আমানতকারীদের স্বার্থেও পড়তে পারে। তাই ২০১৭-২০২৪ সময়ের নিয়োগ প্রক্রিয়ার পূর্ণাঙ্গ মূল্যায়নের সাথে পোস্টিং, পদোন্নতি, বিনিয়োগ সিদ্ধান্ত এবং তদারকি চেইন- সবকিছুকে একইসাথে দেখা প্রয়োজন।
প্রশ্ন : তাহলে ইসলামী ব্যাংকের সবচেয়ে বড় সঙ্কট কী- আর্থিক, নাকি আদর্শিক?
মুহাম্মদ শামসুজ্জামান : দু’টিকে আলাদা করা কঠিন। আর্থিক সঙ্কট খেলাপি বিনিয়োগ, তারল্য, মূলধন, প্রভিশন বা মুনাফায় দৃশ্যমান হয়। কিন্তু আদর্শিক সঙ্কট প্রথমে পরিসংখ্যানে ধরা পড়ে না। সেটি ধরা পড়ে প্রতিষ্ঠানের সংস্কৃতিতে- কিভাবে সিদ্ধান্ত নেয়া হচ্ছে, কে সুবিধা পাচ্ছে, নিয়ম সবার জন্য সমান কি না, আমানতকারীর স্বার্থ কতটা গুরুত্ব পাচ্ছে এবং শরিয়াহ কাগজে নয়, বাস্তবে কতটা অনুসৃত হচ্ছে। আমার ভয় হলো- আমরা যেন শুধু ব্যাংকের আকার বাড়িয়ে ফেলি, কিন্তু ব্যাংকটির আত্মাটিকে হারিয়ে না ফেলি।
প্রশ্ন : আজকের ইসলামী ব্যাংককে আপনি কিভাবে দেখছেন?
মুহাম্মদ শামসুজ্জামান : এটি এমন একটি প্রতিষ্ঠান, যার বিশাল সম্ভাবনা এখনো আছে। কিন্তু সেই সম্ভাবনা বাস্তবায়নের জন্য আস্থার পুনর্গঠন জরুরি। ইসলামী ব্যাংকের সবচেয়ে বড় সম্পদ ভবন নয়, শাখা নয়, সফটওয়্যার নয়, এমনকি শুধু আমানতও নয়- এর সবচেয়ে বড় সম্পদ মানুষের আস্থা। যে মানুষ বিশ্বাস করে তার টাকা একটি সুদবিহীন ও শরিয়াহসম্মত প্রতিষ্ঠানে রাখা আছে, তার সেই বিশ্বাস ভেঙে গেলে শুধু একজন গ্রাহক হারানো হয় না; ইসলামী ব্যাংকিংয়ের ধারণাটিই ক্ষতিগ্রস্ত হয়।
প্রশ্ন : সামনে কী করা দরকার?
মুহাম্মদ শামসুজ্জামান : প্রথম প্রয়োজন সত্যকে ভয় না পাওয়া। ২০১৭-এর আগে কী ছিল, ২০১৭-২০২৪ সময়ে কী হয়েছে এবং ২০২৪-এর পর কী পুনর্গঠন হচ্ছে- সবকিছুর নিরপেক্ষ মূল্যায়ন করতে হবে। দ্বিতীয়ত, নিয়োগে স্বচ্ছতা ও মেধাভিত্তিক প্রতিযোগিতা নিশ্চিত করতে হবে। তৃতীয়ত, পরিচালনা পর্ষদ ও ব্যবস্থাপনার জবাবদিহিতা শক্ত করতে হবে। চতুর্থত, বিনিয়োগের গুণগত মান ও ঝুঁকি ব্যবস্থাপনা পুনর্মূল্যায়ন করতে হবে। পঞ্চমত, শরিয়াহ বোর্ডের স্বাধীনতা ও কার্যকর ক্ষমতা নিশ্চিত করা দরকার। সবশেষে, ব্যাংকটিকে আবার মানুষের আস্থার জায়গায় ফিরিয়ে নিতে হবে।
প্রশ্ন : পাঁচ দশকের পথচলার দিকে তাকিয়ে আপনার ব্যক্তিগত মূল্যায়ন কী?
মুহাম্মদ শামসুজ্জামান : ইসলামী ব্যাংকিংয়ের পাঁচ দশক বাংলাদেশের ইতিহাসে কম সময় নয়। এই শিল্প মিনি থেকে মেগা হয়েছে। শাখা বেড়েছে, আমানত বেড়েছে, বিনিয়োগ বেড়েছে, কর্মী বেড়েছে। কিন্তু একটি ইসলামী ব্যাংকের সাফল্যের শেষ মাপকাঠি শুধু এগুলো নয়। প্রতিষ্ঠাতারা যে প্রশ্ন নিয়ে যাত্রা শুরু করেছিলেন- ‘সুদ ছাড়া কি ব্যাংক চলতে পারে?’- তার উত্তর ইসলামী ব্যাংক দিয়েছে। এখন নতুন প্রশ্ন হলো- ‘আদর্শ, সুশাসন, স্বচ্ছতা ও জবাবদিহিতা অক্ষুণœ রেখে এত বড় ব্যাংক কি পরিচালনা করা যায়?’ আমার বিশ্বাস, যায়। বরং ইসলামী ব্যাংকের ক্ষেত্রে তা করতেই হবে। কারণ এটি শুধু একটি ব্যাংক নয়। এটি একটি ধারণার প্রতিনিধি। আর সেই ধারণার প্রতি যারা প্রথম দিন থেকে জীবন, শ্রম, অর্থ ও বিশ্বাস দিয়ে অবদান রেখেছেন- তাদের কাছে এই ব্যাংকের হিসাব শুধু ব্যালান্স শিটে শেষ হয় না।