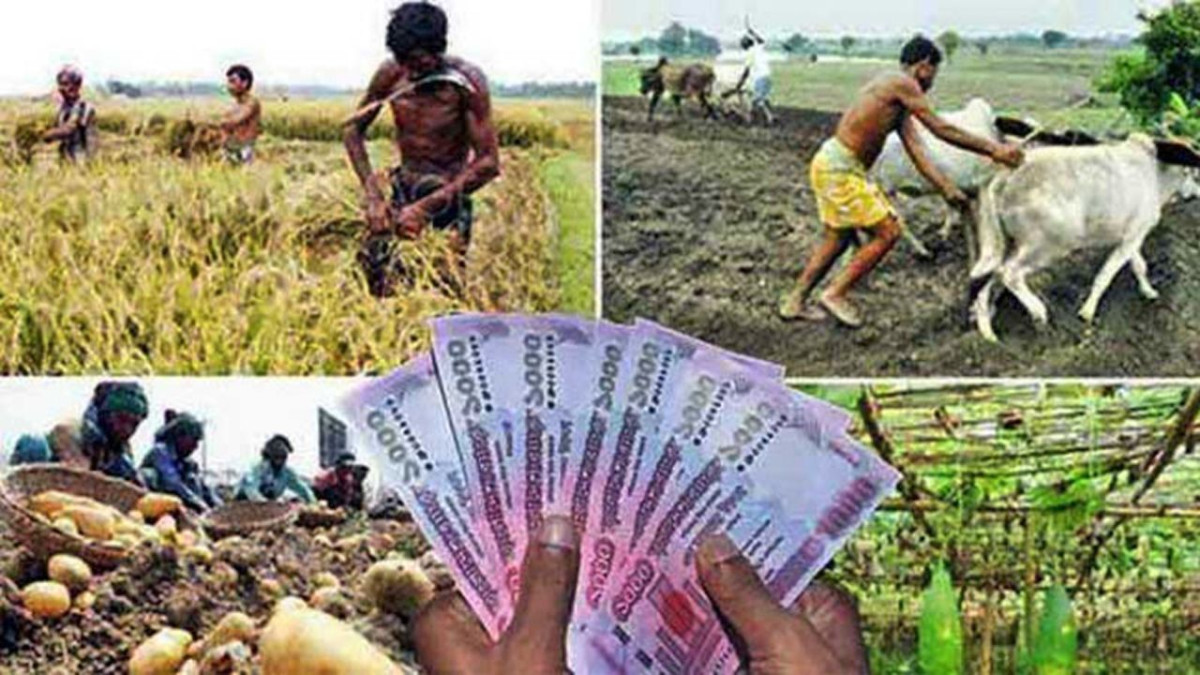
দেশে কৃষি ও পল্লীঋণ বিতরণে উল্লেখযোগ্য প্রবৃদ্ধি দেখা গেলেও ঋণের গুণমান ও আদায় ব্যবস্থাপনা নিয়ে উদ্বেগ কাটছে না। বাংলাদেশ ব্যাংকের আগস্ট ২০২৬-এর প্রতিবেদন অনুযায়ী, চলতি ২০২৬-২৭ অর্থবছরের প্রথম দুই মাসে অংশগ্রহণকারী ব্যাংক ও বাংলাদেশ পল্লী উন্নয়ন বোর্ডের (বিআরডিবি) মাধ্যমে কৃষিঋণ বিতরণ হয়েছে সাত হাজার ৬৫ কোটি ৮৬ লাখ টাকা। গত বছরের আগস্টে বিতরণ করা পাঁচ হাজার ২১ কোটি ৬৭ লাখ টাকার তুলনায় এ পরিমাণ ৪০ দশমিক ৭১ শতাংশ বেশি।
তবে ঋণ বিতরণ বাড়ার পাশাপাশি ব্যাংকগুলোর কৃষিঋণের স্থিতি, আদায়যোগ্য ঋণ এবং কিছু ব্যাংক শ্রেণীতে বকেয়া ও শ্রেণীকৃত ঋণের বৃদ্ধি নতুন করে ঝুঁকি ব্যবস্থাপনার প্রশ্ন সামনে এনেছে। বিশেষ করে ইসলামী ব্যাংকগুলোর বকেয়া ও শ্রেণীকৃত ঋণের উল্লেখযোগ্য বৃদ্ধি এবং রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের শ্রেণীকৃত ঋণ বাড়ার প্রবণতা সতর্ক হওয়ার ইঙ্গিত দিচ্ছে।
বাংলাদেশ ব্যাংকের কৃষিঋণ বিভাগের গতকাল প্রকাশিত গড়হঃযষু জবঢ়ড়ৎঃ ড়হ অমৎরপঁষঃঁৎধষ ধহফ ঘড়হ ঋধৎস জঁৎধষ ঈৎবফরঃ চড়ংরঃরড়হ, অঁমঁংঃ ২০২৬ প্রতিবেদনে এসব তথ্য উঠে এসেছে।
৬০ হাজার কোটি টাকার লক্ষ্যমাত্রা, অর্জন ১১.৪৩ শতাংশ
২০২৬-২৭ অর্থবছরে ৫৮টি অংশগ্রহণকারী ব্যাংকের মাধ্যমে কৃষি ও পল্লীঋণ বিতরণের লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে ৬০ হাজার কোটি টাকা। অর্থবছরের জুলাই ও আগস্ট- প্রথম দুই মাসে বিতরণ হয়েছে ছয় হাজার ৮৫৭ কোটি ৯৫ লাখ টাকা। সে হিসাবে লক্ষ্যমাত্রার বিপরীতে অর্জন ১১ দশমিক ৪৩ শতাংশ।
অর্থবছরের এক-ষষ্ঠাংশ ইতোমধ্যে শেষ হলেও লক্ষ্যমাত্রার প্রায় ৮৮ দশমিক ৫৭ শতাংশ এখনো বিতরণ করা বাকি। বাকি ১০ মাসে লক্ষ্যমাত্রা পূরণ করতে হলে মাসে গড়ে প্রায় পাঁচ হাজার ৩১৪ কোটি টাকা বিতরণ করতে হবে। প্রথম দুই মাসের গড় মাসিক বিতরণ ছিল প্রায় তিন হাজার ৪২৯ কোটি টাকা।
অর্থাৎ লক্ষ্যমাত্রা পূরণে পরবর্তী মাসগুলোতে গড় মাসিক বিতরণ প্রথম দুই মাসের তুলনায় প্রায় ৫৫ শতাংশ বাড়াতে হবে। এই হিসাব নির্দেশ করে, বছরের শুরুতে বিতরণে প্রবৃদ্ধি থাকলেও পুরো অর্থবছরের লক্ষ্যমাত্রা অর্জনের জন্য ঋণপ্রবাহের গতি আরো বাড়ানো প্রয়োজন।
বেসরকারি ব্যাংকের অবদান সবচেয়ে বেশি
ব্যাংক শ্রেণিভিত্তিক হিসাবে কৃষিঋণ বিতরণে সবচেয়ে বড় অংশ এসেছে বেসরকারি বাণিজ্যিক ব্যাংক থেকে। প্রথম দুই মাসে এ শ্রেণির ব্যাংকগুলো বিতরণ করেছে দুই হাজার ৫১৮ কোটি ১৭ লাখ টাকা, যা মোট বিতরণের ৩৬ দশমিক ৭২ শতাংশ।
বিশেষায়িত ব্যাংকগুলো বিতরণ করেছে এক হাজার ৭১৪ কোটি ৩০ লাখ টাকা বা মোটের ২৫ শতাংশ। ইসলামী ব্যাংকগুলোর বিতরণ এক হাজার ২৮৩ কোটি ৪১ লাখ টাকা, যা মোটের ১৮ দশমিক ৭১ শতাংশ। বিদেশী বাণিজ্যিক ব্যাংকগুলোর অবদান ৯ দশমিক ৯৩ শতাংশ এবং রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের অবদান ৯ দশমিক ৬৪ শতাংশ।
তবে লক্ষ্যমাত্রা অর্জনের হারে এগিয়ে রয়েছে বিদেশী বাণিজ্যিক ব্যাংকগুলো। তাদের নির্ধারিত দুই হাজার ৫৭৫ কোটি টাকার লক্ষ্যমাত্রার বিপরীতে বিতরণ হয়েছে ৬৮১ কোটি দুই লাখ টাকা। অর্জনের হার ২৬ দশমিক ৪৫ শতাংশ।
ইসলামী ব্যাংকগুলোর লক্ষ্যমাত্রা অর্জনের হার ১২ দশমিক ৯৩ শতাংশ এবং বিশেষায়িত ব্যাংকের ১২ দশমিক ৬৫ শতাংশ। রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোর অর্জন ৯ দশমিক ৫২ শতাংশ এবং বেসরকারি বাণিজ্যিক ব্যাংকের মাত্র ৯ দশমিক ৩২ শতাংশ।
এখানে একটি গুরুত্বপূর্ণ পার্থক্য রয়েছে। মোট ঋণ বিতরণে বেসরকারি ব্যাংক এগিয়ে থাকলেও তাদের নির্ধারিত লক্ষ্যমাত্রার তুলনায় অগ্রগতি সবচেয়ে কম। বিপরীতে বিদেশী ব্যাংকগুলোর মোট বিতরণ তুলনামূলকভাবে কম হলেও লক্ষ্যমাত্রা অর্জনের হার বেশি।
তবে বিদেশী ব্যাংকের ক্ষেত্রে উচ্চ অর্জনের হারকে পুরো কৃষি অর্থনীতিতে তাদের বড় অবদান হিসেবে ব্যাখ্যা করা যাবে না। তাদের নির্ধারিত লক্ষ্যমাত্রা বেসরকারি ব্যাংকগুলোর লক্ষ্যমাত্রার তুলনায় অনেক ছোট।
ঋণ বিতরণে বাড়ছে প্রাণিসম্পদ খাতের অংশ
বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী, কৃষি ও পল্লীঋণের ৫৫ শতাংশ ফসল খাতে, ১৩ শতাংশ মৎস্য খাতে, ২০ শতাংশ প্রাণিসম্পদ ও পোলট্রি খাতে এবং ২ শতাংশ সেচ ও কৃষিযন্ত্র খাতে বিতরণের নির্দেশনা রয়েছে। অবশিষ্ট ১০ শতাংশ গ্রামীণ উৎপাদন ও আয়বর্ধক কর্মকাণ্ডের জন্য নির্ধারিত। কিন্তু জুলাই-আগস্টের প্রকৃত বিতরণে খাতভিত্তিক বণ্টনে কিছু উল্লেখযোগ্য পার্থক্য দেখা গেছে।
প্রতিবেদন অনুযায়ী, মোট ঋণের ৪৫ দশমিক ৭৭ শতাংশ গেছে ফসল খাতে। প্রাণিসম্পদ ও পোলট্রি খাতে বিতরণ হয়েছে ৩১ দশমিক ৫৯ শতাংশ, যা নীতিমালায় নির্ধারিত ২০ শতাংশের চেয়ে বেশি। মৎস্য খাতে বিতরণ হয়েছে ১৩ দশমিক ২৩ শতাংশ। সেচ ও কৃষিযন্ত্র খাতে সম্মিলিতভাবে গেছে মাত্র ০ দশমিক ৮৬ শতাংশ।
এ ছাড়া অকৃষি গ্রামীণ ঋণের অংশ ৭ দশমিক ৯৬ শতাংশ এবং শস্য সংরক্ষণ ও বিপণন খাতে ০ দশমিক ৫৮ শতাংশ।
এই পরিসংখ্যান থেকে দেখা যায়, প্রাণিসম্পদ ও পোলট্রি খাতে ঋণপ্রবাহ উল্লেখযোগ্য হলেও সেচ ও কৃষিযন্ত্র খাতে অর্থায়নের অংশ খুবই কম। কৃষি উৎপাদনে যান্ত্রিকীকরণ, সেচব্যবস্থার উন্নয়ন এবং উৎপাদন-পরবর্তী ক্ষতি কমানোর জন্য এসব খাতে অর্থায়নের প্রয়োজনীয়তা বিবেচনায় বিষয়টি গুরুত্বপূর্ণ।
এক বছরে ঋণ বিতরণ বেড়েছে ৪২.১০ শতাংশ
২০২৫ সালের আগস্টের তুলনায় ২০২৬ সালের আগস্টে অংশগ্রহণকারী ব্যাংকগুলোর মাসিক কৃষিঋণ বিতরণ ৪২ দশমিক ১০ শতাংশ বেড়েছে। আগস্ট ২০২৫-এ বিতরণ ছিল চার হাজার ৮২৬ কোটি তিন লাখ টাকা। আগস্ট ২০২৬-এ তা বেড়ে দাঁড়িয়েছে ছয় হাজার ৮৫৭ কোটি ৯৫ লাখ টাকা।
ব্যাংক শ্রেণিভিত্তিক হিসাবে সবচেয়ে বেশি প্রবৃদ্ধি হয়েছে বিদেশী বাণিজ্যিক ব্যাংকগুলোতে- ১৮৪ দশমিক ৩০ শতাংশ। বেসরকারি বাণিজ্যিক ব্যাংকে প্রবৃদ্ধি ৫২ দশমিক ৭১ শতাংশ এবং ইসলামী ব্যাংকে ৬৩ দশমিক ৯২ শতাংশ। বিশেষায়িত ব্যাংক ও রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকে প্রবৃদ্ধি যথাক্রমে ১০ দশমিক ০৫ ও ১০ দশমিক ৭৫ শতাংশ।
বিদেশী ব্যাংকের ঋণ বিতরণে উচ্চ প্রবৃদ্ধি উল্লেখযোগ্য হলেও তাদের বিতরণের ভিত্তি তুলনামূলক ছোট ছিল। তাই শতকরা হিসাবে বড় প্রবৃদ্ধি মানেই মোট অর্থায়নে সমান মাত্রার প্রভাব নয়।
ঋণস্থিতি বেড়েছে, আদায়যোগ্য ঋণও ঊর্ধ্বমুখী
২০২৬ সালের আগস্ট শেষে অংশগ্রহণকারী ব্যাংকগুলোর কৃষিঋণের স্থিতি দাঁড়িয়েছে ৬৩ হাজার ৬২০ কোটি ২৭ লাখ টাকা। এক বছর আগে, ২০২৫ সালের আগস্টে এই স্থিতি ছিল ৫৯ হাজার ৫৪১ কোটি ৮৪ লাখ টাকা। অর্থাৎ এক বছরে ঋণস্থিতি বেড়েছে ৬ দশমিক ৮৫ শতাংশ।
অন্য দিকে, আদায়ের জন্য নির্ধারিত ঋণের পরিমাণ বেড়েছে ৬ দশমিক ৩৬ শতাংশ। ২০২৫ সালের আগস্টে এ পরিমাণ ছিল ৩০ হাজার ৭৭৫ কোটি ১৯ লাখ টাকা। ২০২৬ সালের আগস্টে তা বেড়ে দাঁড়িয়েছে ৩২ হাজার ৭৩২ কোটি ২৩ লাখ টাকা।
এ সময় ঋণ আদায়ের পরিমাণও বেড়েছে। ২০২৫ সালের আগস্টে আদায় হয়েছিল ছয় হাজার ৭৩ কোটি ৫৮ লাখ টাকা, যা ২০২৬ সালের আগস্টে বেড়ে সাত হাজার ৪১৯ কোটি ৫৫ লাখ টাকায় পৌঁছেছে। প্রবৃদ্ধি ২২ দশমিক ১৬ শতাংশ।
অর্থাৎ ঋণ আদায় বাড়লেও আদায়ের জন্য নির্ধারিত ঋণের পরিমাণ তার চেয়ে বেশি হারে বেড়েছে। এটি ঋণ ব্যবস্থাপনার ক্ষেত্রে নজর দেয়ার মতো একটি প্রবণতা।
মেয়াদোত্তীর্ণ ঋণ কমলেও সব ব্যাংকে পরিস্থিতি এক নয়
ঋণঝুঁকির একটি গুরুত্বপূর্ণ সূচক হলো মেয়াদোত্তীর্ণ ঋণ বা ওভারডিউ। বাংলাদেশ ব্যাংকের প্রতিবেদন অনুযায়ী, ২০২৬ সালের আগস্টে কৃষিঋণের মেয়াদোত্তীর্ণ অংশ এক বছর আগের তুলনায় ৪ দশমিক ৪৮ শতাংশ কমেছে।
২০২৫ সালের আগস্টে মেয়াদোত্তীর্ণ ঋণের পরিমাণ ছিল ২২ হাজার ৯৬৮ কোটি ৩১ লাখ টাকা। ২০২৬ সালের আগস্টে তা কমে দাঁড়িয়েছে ২১ হাজার ৯৩৮ কোটি ৬৯ লাখ টাকা।
মোট অঙ্কে প্রায় এক হাজার ৩০ কোটি টাকা কমে যাওয়াকে ইতিবাচক অগ্রগতি হিসেবে দেখা যায়। কিন্তু ব্যাংক শ্রেণিভিত্তিক তথ্য বিশ্লেষণ করলে চিত্রটি মিশ্র।
বিশেষায়িত ব্যাংকগুলোর মেয়াদোত্তীর্ণ ঋণ ৯ দশমিক ৬৭ শতাংশ এবং বেসরকারি বাণিজ্যিক ব্যাংকের ২৩ দশমিক ৯৩ শতাংশ কমেছে। বিপরীতে রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের মেয়াদোত্তীর্ণ ঋণ ৩ দশমিক ৮৭ শতাংশ বেড়েছে।
সবচেয়ে উল্লেখযোগ্য পরিবর্তন দেখা গেছে ইসলামী ব্যাংকগুলোতে। এ শ্রেণীর ব্যাংকগুলোর মেয়াদোত্তীর্ণ ঋণ ২০২৫ সালের আগস্টের ৩৮৭ কোটি ৭৫ লাখ টাকা থেকে বেড়ে ২০২৬ সালের আগস্টে ৮৩৮ কোটি ৬৮ লাখ টাকা হয়েছে। প্রবৃদ্ধি ১১৬ দশমিক ২৯ শতাংশ।
অর্থাৎ সামগ্রিক মেয়াদোত্তীর্ণ ঋণ কমলেও ইসলামী ব্যাংকগুলোর ক্ষেত্রে তা দ্বিগুণেরও বেশি হয়েছে। একই সময়ে রাষ্ট্রায়ত্ত ব্যাংকেও এ ধরনের ঋণ বেড়েছে।
শ্রেণীকৃত ঋণে স্বস্তি সামান্য, ইসলামী ব্যাংকে উদ্বেগ
মেয়াদোত্তীর্ণ ঋণের পাশাপাশি ব্যাংকগুলোর শ্রেণীকৃত ঋণও আর্থিক ঝুঁকি মূল্যায়নের গুরুত্বপূর্ণ সূচক। শ্রেণীকৃত ঋণের মধ্যে ব্যাংকিং বিধি অনুযায়ী ঝুঁকিপূর্ণ হিসেবে চিহ্নিত ঋণ অন্তর্ভুক্ত থাকে।
প্রতিবেদন অনুযায়ী, ২০২৫ সালের আগস্টে অংশগ্রহণকারী ব্যাংকগুলোর কৃষিঋণে শ্রেণীকৃত ঋণের পরিমাণ ছিল ১৯ হাজার ৪৯৭ কোটি ৫১ লাখ টাকা। ২০২৬ সালের আগস্টে তা কমে দাঁড়িয়েছে ১৯ হাজার ১৭ কোটি ৩৯ লাখ টাকা। এক বছরে হ্রাস পেয়েছে ২ দশমিক ৪৬ শতাংশ।
মোট অঙ্কে প্রায় ৪৮০ কোটি টাকা কমেছে। কিন্তু এ হ্রাসের হার মেয়াদোত্তীর্ণ ঋণের হ্রাসের তুলনায় কম। ব্যাংক শ্রেণীভেদে আবার বিপরীতমুখী প্রবণতা দেখা গেছে।
বিশেষায়িত ব্যাংকের শ্রেণীকৃত ঋণ ৯ দশমিক ৮৫ শতাংশ এবং বেসরকারি বাণিজ্যিক ব্যাংকের ৬ দশমিক ৩৪ শতাংশ কমেছে। বিপরীতে রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের শ্রেণীকৃত ঋণ বেড়েছে ১০ দশমিক ৩১ শতাংশ।
ইসলামী ব্যাংকগুলোর ক্ষেত্রে শ্রেণীকৃত ঋণ ৪৫৯ কোটি ৬৬ লাখ টাকা থেকে বেড়ে ৮৭৯ কোটি ৯৩ লাখ টাকায় পৌঁছেছে। প্রবৃদ্ধি ৯১ দশমিক ৪৩ শতাংশ।
এক দশকে শ্রেণীকৃত কৃষিঋণ বেড়েছে ৩৫৪ শতাংশ
দীর্ঘমেয়াদি প্রবণতা আরো গুরুত্বপূর্ণ প্রশ্ন সামনে এনেছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০১৬-১৭ অর্থবছরে কৃষিঋণে শ্রেণীকৃত ঋণের পরিমাণ ছিল পাঁচ হাজার ২৪০ কোটি ৭৮ লাখ টাকা। ২০২৫-২৬ অর্থবছরে তা বেড়ে দাঁড়িয়েছে ১৮ হাজার ৫৭৮ কোটি ৪৭ লাখ টাকা।
অর্থাৎ প্রায় এক দশকে শ্রেণীকৃত কৃষিঋণ বেড়েছে প্রায় ৩৫৪ শতাংশ। একই সময়ে কৃষিঋণ বিতরণ ২০ হাজার ৯৯৮ কোটি ৭০ লাখ টাকা থেকে বেড়ে ৪২ হাজার ৮৩৪ কোটি ১৬ লাখ টাকা হয়েছে। বিতরণ বেড়েছে প্রায় ১০৪ শতাংশ।
এই তুলনা কৃষিঋণের গুণমান সম্পর্কে একটি গুরুত্বপূর্ণ প্রশ্ন তৈরি করে: ঋণ বিতরণের সম্প্রসারণের সাথে ঝুঁকিপূর্ণ ঋণ কি আরো দ্রুত বেড়েছে?
পরিসংখ্যান অনুযায়ী, শ্রেণীকৃত ঋণের বৃদ্ধির হার ঋণ বিতরণের বৃদ্ধির হারের চেয়ে অনেক বেশি। তবে এখানে সতর্কতা জরুরি। ঋণ বিতরণ একটি বার্ষিক প্রবাহের হিসাব, আর শ্রেণীকৃত ঋণ নির্দিষ্ট সময়ের স্থিতি। তাই এ দুইয়ের প্রবৃদ্ধি সরাসরি তুলনা করে ঋণমানের অবনতি কতটা হয়েছে, তা চূড়ান্তভাবে নির্ধারণ করা যায় না।
তবু দীর্ঘমেয়াদি এই প্রবণতা কৃষিঋণের মান, ঋণ যাচাই, তদারকি এবং পুনরুদ্ধার ব্যবস্থার কার্যকারিতা নিয়ে আরো গভীর অনুসন্ধানের প্রয়োজনীয়তা নির্দেশ করে।
২০২৪-২৫ অর্থবছরে বড় উল্লম্ফন, পরের বছরও উচ্চ শ্রেণীকৃত ঋণ
শ্রেণীকৃত ঋণের দীর্ঘমেয়াদি ধারায় ২০২৪-২৫ অর্থবছরে বড় পরিবর্তন দেখা যায়। ২০২৩-২৪ অর্থবছরে এ ঋণের পরিমাণ ছিল তিন হাজার ৮৭৬ কোটি ৯৬ লাখ টাকা। ২০২৪-২৫ অর্থবছরে তা বেড়ে দাঁড়ায় ১৯ হাজার ৭৪৮ কোটি ৩২ লাখ টাকা।
অর্থাৎ এক বছরের ব্যবধানে শ্রেণীকৃত ঋণের অঙ্ক প্রায় পাঁচ গুণে পৌঁছায়। পরবর্তী ২০২৫-২৬ অর্থবছরে তা কমে ১৮ হাজার ৫৭৮ কোটি ৪৭ লাখ টাকা হয়।
এই পরিবর্তন বিশ্লেষণে ঋণ শ্রেণীকরণের নীতিমালা, হিসাবের আওতা, ঋণ পুনঃতফসিল, আদায় এবং ব্যাংকভিত্তিক তথ্য যাচাই করা জরুরি। প্রতিবেদনে উল্লম্ফনের কারণ ব্যাখ্যা করা হয়নি। ফলে নির্দিষ্ট কোনো নীতিগত পরিবর্তন বা ঘটনার কারণে এই বৃদ্ধি ঘটেছে বলে নিশ্চিতভাবে বলা সম্ভব নয়।
তবে এমন বড় পরিবর্তনের ক্ষেত্রে শুধু বার্ষিক মোট অঙ্ক নয়, কোন ব্যাংক ও কোন ধরনের ঋণে কতটা পরিবর্তন হয়েছে, তা খতিয়ে দেখা প্রয়োজন।
সামনে সবচেয়ে বড় পরীক্ষা ঋণের গুণমান
বাংলাদেশ ব্যাংকের আগস্ট ২০২৬-এর প্রতিবেদন কৃষি অর্থায়নের ক্ষেত্রে একটি দ্বিমুখী বাস্তবতা তুলে ধরেছে। একদিকে, এক বছরে কৃষিঋণ বিতরণ বেড়েছে ৪২ দশমিক ১০ শতাংশ। অংশগ্রহণকারী ব্যাংক ও বিআরডিবি মিলিয়ে বিতরণ বেড়েছে ৪০ দশমিক ৭১ শতাংশ। অন্যদিকে, দীর্ঘমেয়াদে শ্রেণীকৃত কৃষিঋণের অঙ্ক উল্লেখযোগ্যভাবে বেড়েছে এবং সাম্প্রতিক সময়েও কিছু ব্যাংক শ্রেণিতে ঋণঝুঁকির সূচক অবনতি দেখিয়েছে।
এই পরিস্থিতিতে কৃষিঋণ সম্প্রসারণের পাশাপাশি ঋণ আদায়, ঋণের গুণমান, খাতভিত্তিক অর্থায়ন এবং ব্যাংকভিত্তিক ঝুঁকি ব্যবস্থাপনাকে সমান গুরুত্ব দিতে হবে।
কৃষিঋণের প্রকৃত সাফল্য শুধু কত টাকা বিতরণ হলো, তা দিয়ে নির্ধারিত হবে না। বরং সেই অর্থ কৃষকের উৎপাদনক্ষমতা ও আয় কতটা বাড়াল, গ্রামীণ কর্মসংস্থানে কতটা অবদান রাখল এবং ঋণ পরিশোধের সক্ষমতা অক্ষুণœ রেখে ব্যাংকিং ব্যবস্থাকে কতটা টেকসই করল- সেই প্রশ্নের উত্তরেই নির্ভর করবে কৃষি অর্থায়নের দীর্ঘমেয়াদি কার্যকারিতা।